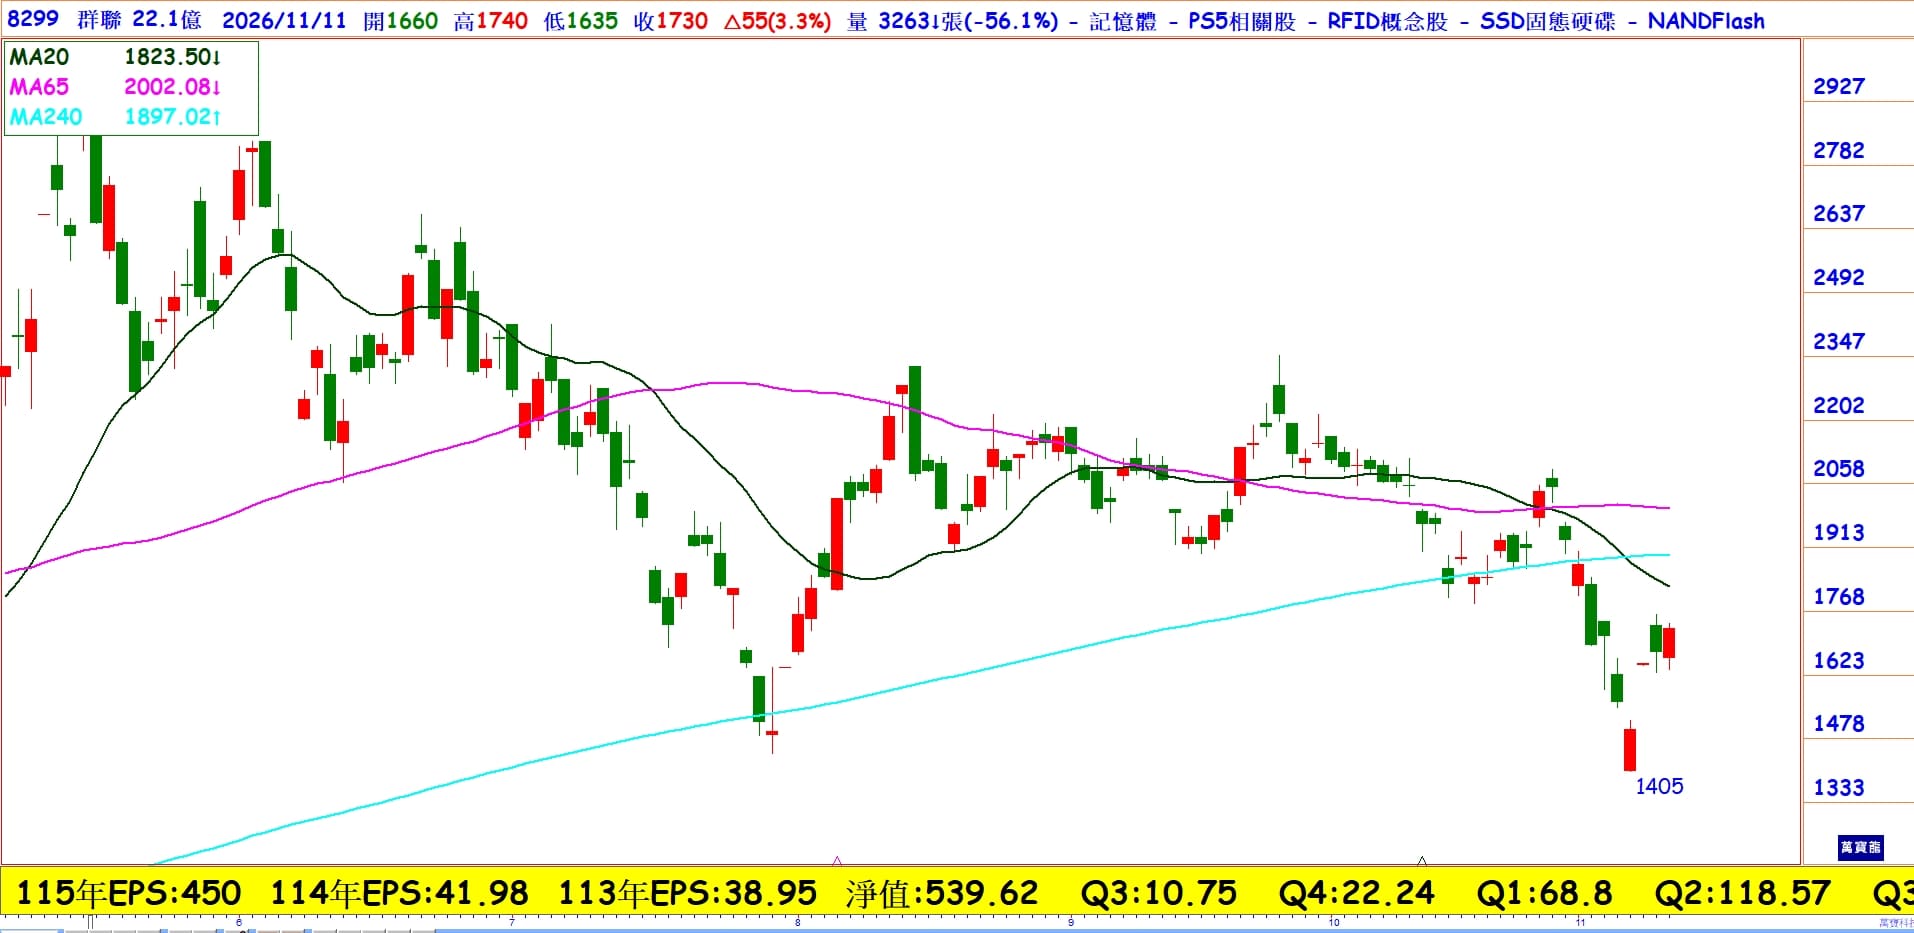
群聯第三季AI生態系相關營收季增88%,占整體營收57%,10月更提高至65%。其中,企業級SSD與AI伺服器Boot Drive(開機碟)需求最為強勁,公司表示Boot Drive出貨量及營收年增接近20倍。第四季主要動能來自企業級SSD新設計案持續導入、AI伺服器儲存需求增加,以及高階控制器出貨成長。新一代PCIe Gen6企業級SSD預計11月底送樣,2027年進一步拓展AI推論市場。
群聯的核心優勢在於NAND控制晶片設計、韌體開發及客製化儲存系統整合能力。今年三家NAND原廠釋出的六項Gen5 TLC、QLC控制器設計案,群聯全數取得,反映其技術競爭力。
關鍵產品包括企業級SSD、UFS 4.1與UFS 5.0控制器、PCIe 6.0 Redriver,以及AI儲存加速方案aiDAPTIV。
群聯與Intel合作開發的aiDAPTIV,透過SSD與智慧軟體擴充AI系統可使用的記憶體資源,降低企業建置地端AI的成本。在特定展示環境下,32GB DRAM搭配超過1TB快閃儲存,即可執行1,200億參數AI模型。目前群聯AI解決方案已逐步導入金融、醫療、教育與中小企業。未來若能將AI Data Platform發展為持續收費的軟體服務,將有助於提高產品附加價值,降低對記憶體景氣循環的依賴。
群聯10月營收315.30億元,月增2.9%、年增346.3%;累計1至10月營收2,264.62億元,年增297.8%,創歷史新高。2026年前三季營收1,949.32億元,營業利益741.09億元,歸屬母公司稅後淨利719.38億元,累計EPS達325.49元。第三季單季營收860.76億元,毛利513.87億元,毛利率59.7%,營業利益率38.2%,EPS高達138元。不過,毛利率已由第二季65.3%下降,反映NAND成本上升,低價庫存逐漸去化。
展望2027年,企業級SSD、AI PC及地端AI軟體服務將是三大成長動能。公司也積極掌握NAND與DRAM供應,降低零組件短缺風險。我認為,群聯值得關注的不是短期EPS創高,而是能否透過AI儲存與軟體服務,創造更具持續性的獲利。若新產品順利量產、企業級AI需求維持成長,群聯有機會從傳統NAND景氣受惠股,進一步升級為AI儲存產業的重要核心企業。