AI技術升級 轉型契機
隨著自主式AI快速發展,資料中心運算需求已從單一GPU擴大至整個AI機櫃系統。光學互連、先進封裝、記憶體架構,以及電源與散熱,已成為AI基礎建設升級的四大技術戰場。高速傳輸、HBM異質整合、液冷與高功率供電需求同步提升,也讓客製化AI晶片的重要性快速增加。聯發科(2454)過去以智慧型手機晶片為主要成長引擎,如今憑藉ASIC設計、高速SerDes及系統整合能力,積極切入雲端AI市場,逐步從手機SoC供應商轉型為跨足雲端運算與AI基礎建設的半導體平台。
AI ASIC 2027年成長動能浮現
聯發科目前最受市場關注的成長引擎,是與大型雲端服務商合作的AI加速器ASIC專案。根據最新產業資訊,第四季雲端ASIC營收可望達25億美元,2027年相關專案營收目標上看160億美元,若順利達成,將大幅提升公司在全球AI加速器市場的能見度。更重要的是,第二個AI加速器ASIC專案開發進展順利,目標朝2028年第一季量產推進,公司也已取得第二家ASIC客戶,預計2028年開始貢獻營收。隨著客戶數增加、專案陸續量產,聯發科AI業務將不再依賴單一訂單,而是逐步形成多客戶、多世代產品的成長架構。
結盟NVIDIA強化系統整合實力
聯發科與NVIDIA的合作也進一步深化。NVIDIA投入35億美元認購聯發科海外可轉債,雙方合作範圍延伸至AI基礎建設、邊緣AI與車用領域。聯發科導入NVIDIA NVLink Fusion平台,協助客戶開發客製化XPU,並布局224Gbps SerDes高速傳輸技術,強化晶片間資料傳輸能力。這不僅有助於提高ASIC產品競爭力,也讓聯發科有機會參與下一世代AI機櫃的系統整合商機。
AI業務推升獲利想像
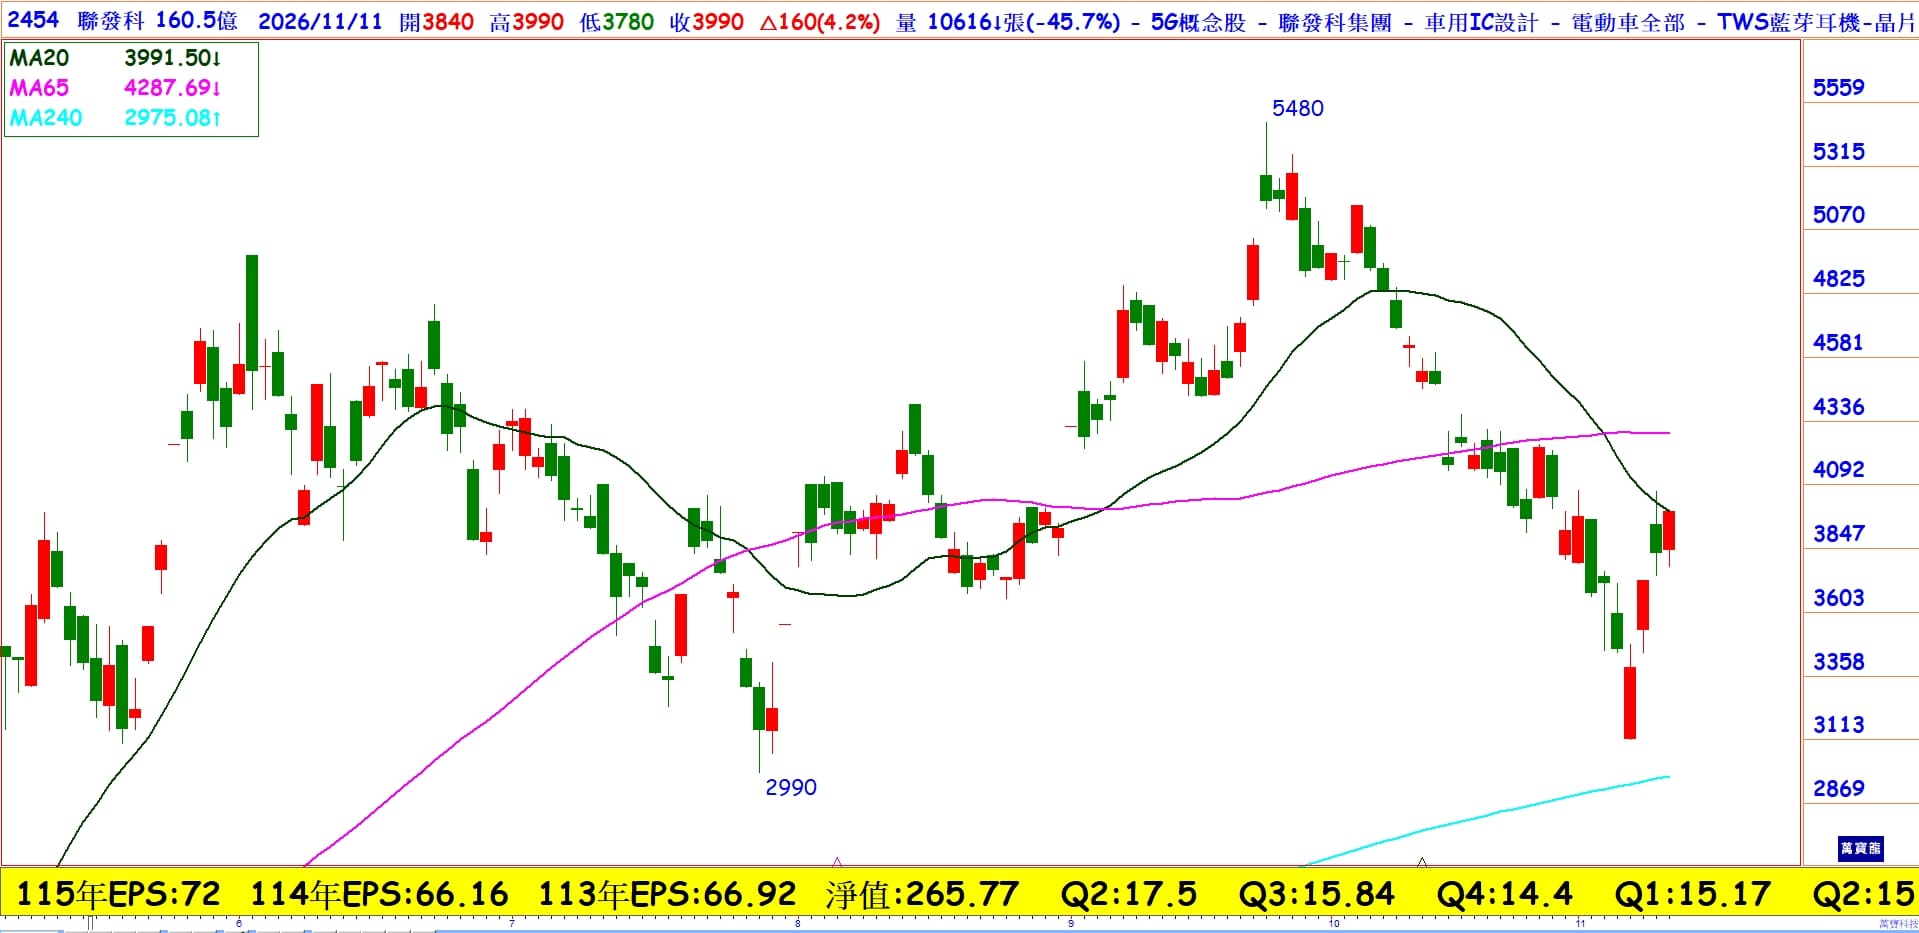
財務方面,聯發科2026年第二季營收1,521.83億元,毛利率46.2%,EPS為15.28元,上半年EPS達30.44元。8月營收進一步攀升至641.83億元,年增44.1%,創單月歷史新高,顯示第三季營運動能明顯轉強。預估2026年EPS約67.48元,2027年可望達137.69元,反映AI ASIC逐步放量帶來爆發的獲利貢獻。