
◎賴建承CSIA
受惠AI伺服器、高速交換器、GPU、ASIC與高階記憶體需求帶動,由於AI算力推動晶片封裝面積擴大、層數增加、尺寸放大,使得高階ABF載板供不應求,部分規格報價持續調升,台灣電路板協會(TPCA)與工研院產科國際所最新觀察指出,2026年全球載板產值預估將達到195.1億美元,年成長約32.3%。資策會也表示新一代AI平台的載板面積及層數同步提高,台、日、韓主要新增產能要到2028年Q1才陸續到位,資策會判斷2028年載板供需才較可能緩解,故欣興(3037)、南電(8046)、景碩(3189)等2027年展望不容小覷。
欣興搶攻AI GPU與ASIC商機
由於先進封裝強調高密度互連,傳統的打線封裝與覆晶封裝已逐漸無法滿足龐大的資料傳輸量,取而代之的是扇出型封裝、2.5D封裝與3D封裝等高階技術的普及。置放於最底層的ABF載板,必須承受封裝後晶片組面積變大、訊號傳輸量激增以及線路布局極度密集的嚴峻考驗。隨著AI GPU與客製化晶片(ASIC)的面積持續擴大,以輝達新一代的Rubin及Rubin Ultra平台為例,其搭配的ABF載板尺寸進一步提升至 100x91 mm² 與 153x77.5 mm²,且層數更由先前的12至14層,暴增至18至20層。在考量生產良率與排版效率的情況下,這類高階AI載板對產能面積的消耗量,是傳統PC載板的5到10倍之多。欣興(3037)作為台灣載板產業龍頭,在輝達的Blackwell平台中預估有30-40%的市佔率,相信新一代的Rubin及Rubin Ultra平台也將不缺席。
欣興2027年EPS45元,成長率100%
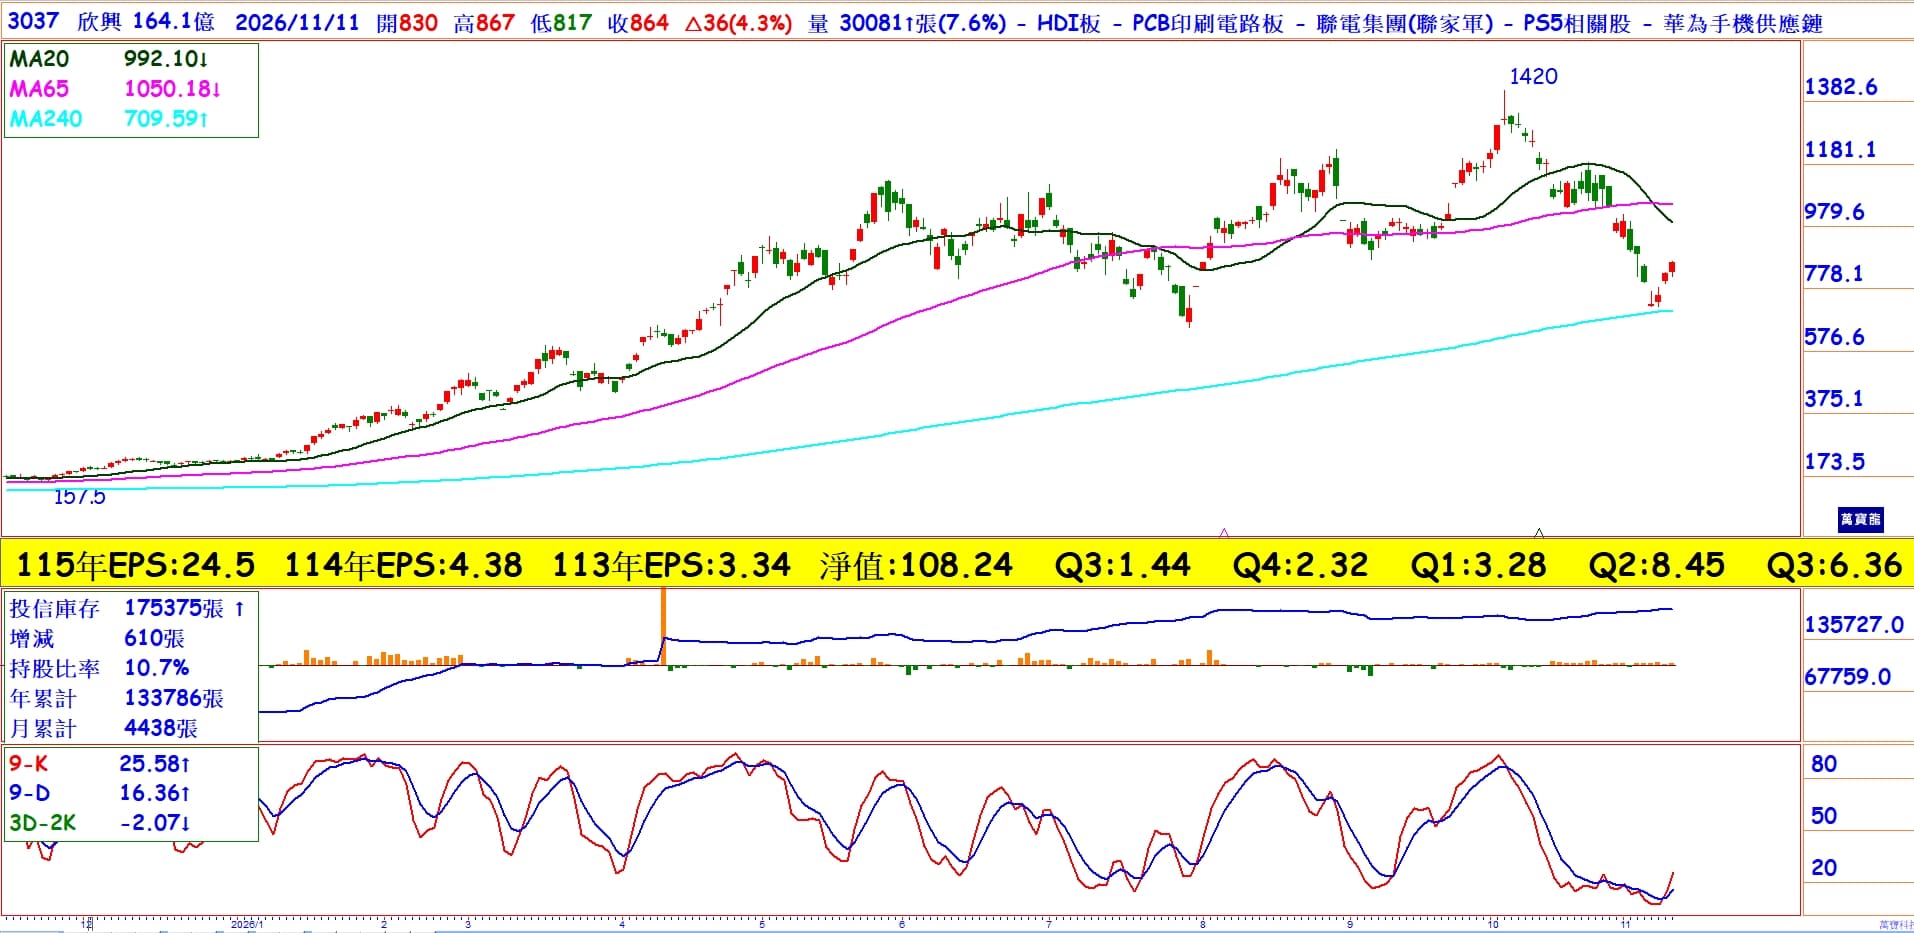
欣興(3037)第三季營收526.5億元,季增22.76%,年增54.88%,創下歷史新高,毛利率來到28.85%,稅後淨利100.52億,季減23.35%,主要是業外利益大減所致,不過年增358.05%,顯示獲利飆升,單季EPS6.36元,累計前3季稅後淨利282.1億,年增798.79%,EPS17.85元,全年EPS估22.5元。籌碼面,外資自10月中旬起一路賣,投信則是一路承接,呈現土洋對作。目前日KD已處於低檔,11/6低點剛好是1420元以來的第21天轉折,由於年線支撐強,加上2027年EPS預估可達45元,較今年成長一倍,且在本益比僅18倍下,研判股價將吹起反攻號角。