Low DK2產品升級引爆獲利成長
AI伺服器與高速交換器傳輸規格持續升級,帶動高階銅箔基板(CCL)材料快速演進,低介電玻纖布(Low DK)成為PCB產業鏈的重要戰略材料。富喬憑藉玻纖紗、織布垂直整合及自有配方優勢,積極切入Low DK2、Low CTE與石英布市場,營運正由傳統電子級玻纖布轉向高附加價值產品,成為AI材料升級的重要受惠者。
AI規格升級,高階玻纖布供需失衡
隨AI伺服器與高速交換器傳輸速度提升,CCL材料必須降低訊號損耗,規格由M7、M8逐步朝M9以上發展。法人預估,2025至2028年高階CCL需求年複合成長率達96%,供給增幅僅約22%,供需落差有利具備量產能力的材料廠商。尤其石英布受製程良率與客戶認證進度影響,二代低介電玻纖布的重要性進一步提升。富喬具備從玻纖紗配方、拉紗到織布的一貫化能力,能依客戶需求調整材料規格。法人估計,Low DK1價格約為一般E-glass的5倍,Low DK2更約為Low DK1的2.5倍及E-glass的12.5倍,產品升級不僅提高平均售價,也有助毛利率結構改善。
高階產品放量,獲利進入成長階段
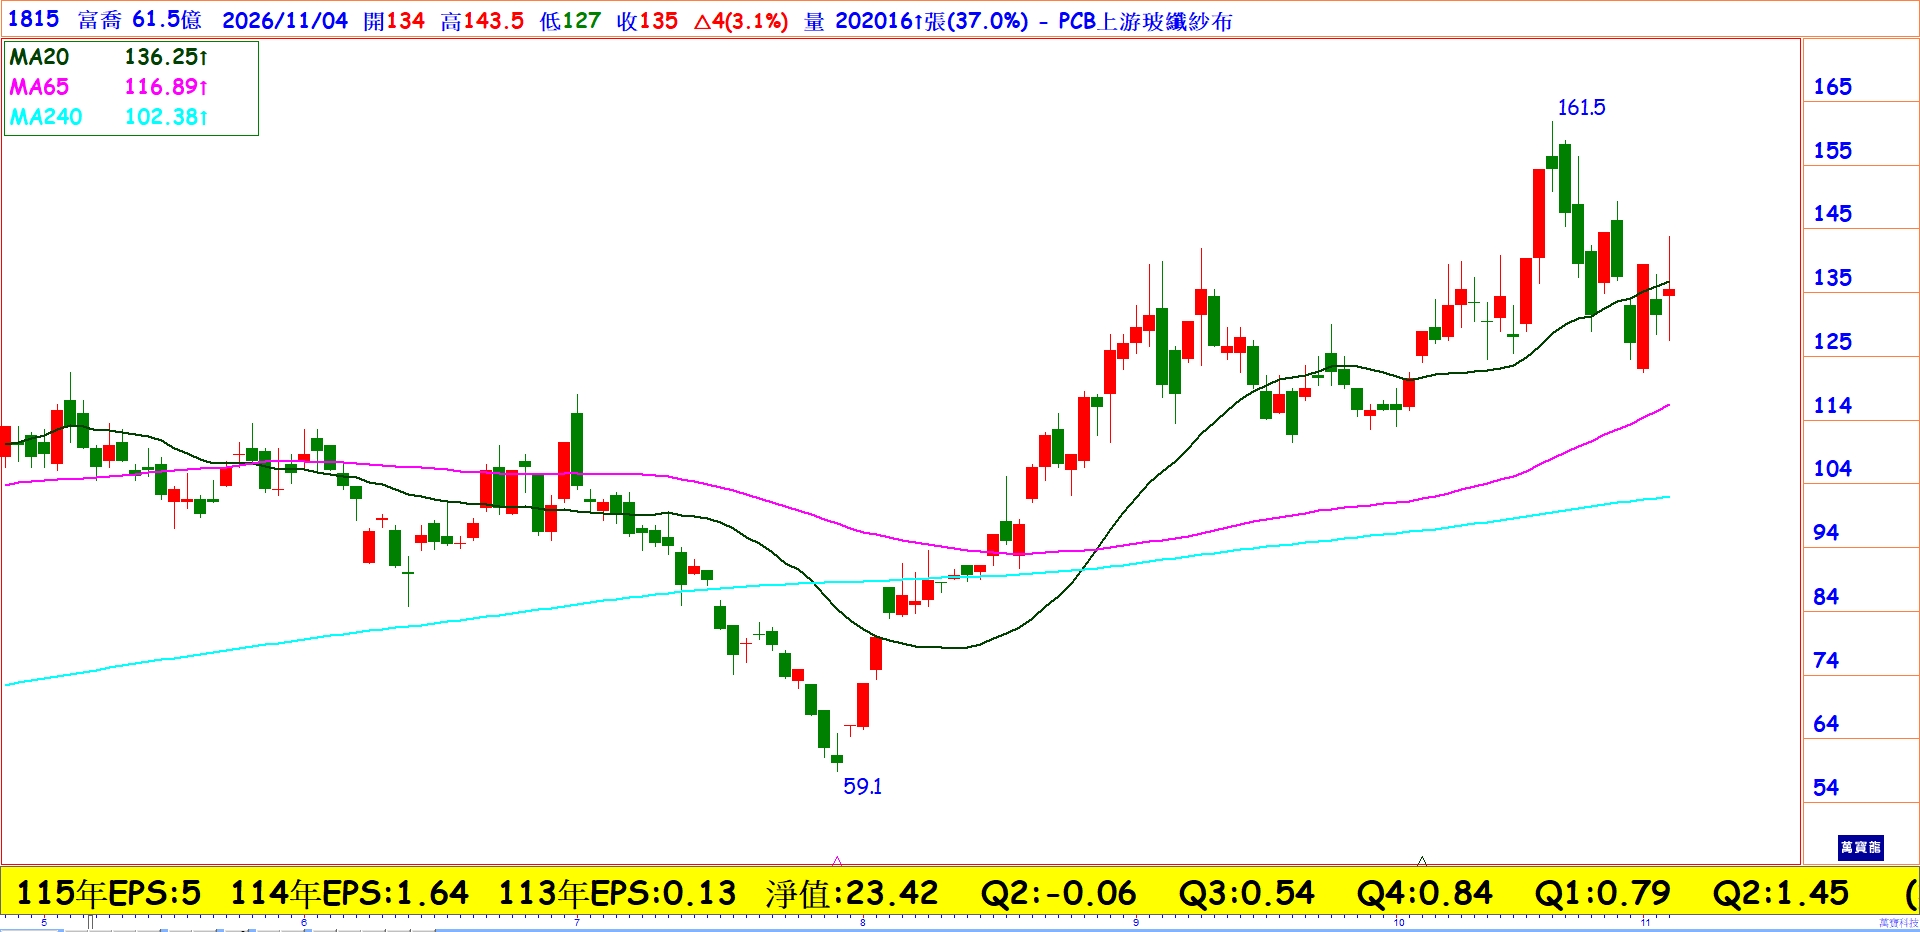
富喬2026年第二季營收21.31億元,毛利率提升至40%,營業利益達5.48億元,較去年同期大幅成長。法人預估,Low DK2占兩代低介電產品出貨比重,可由第二季約20%提升至第四季約50%,加上一般電子布報價調漲,推動營收與獲利同步成長。預估2026年營收98.3億元、EPS 5.13元;2027年營收可望達149.82億元,EPS上看9.3元,反映高階產品占比提升與產能調配效益。
擴產布局全球供應鏈
產能方面,富喬目前台灣與中國廠合計約920台織布機,泰國新廠規劃2027至2028年新增500台,進一步擴大高階材料供應能力。配合客戶China+1需求,泰國產能有助分散生產基地,提升國際客戶合作機會。整體而言,Low DK2出貨比重、產品良率、報價延續性及泰國新廠投產進度等是未來關鍵,富喬的投資已不只是玻纖布需求成長,而是持續透過產品升級,將產業缺貨優勢轉化為長期獲利能力。