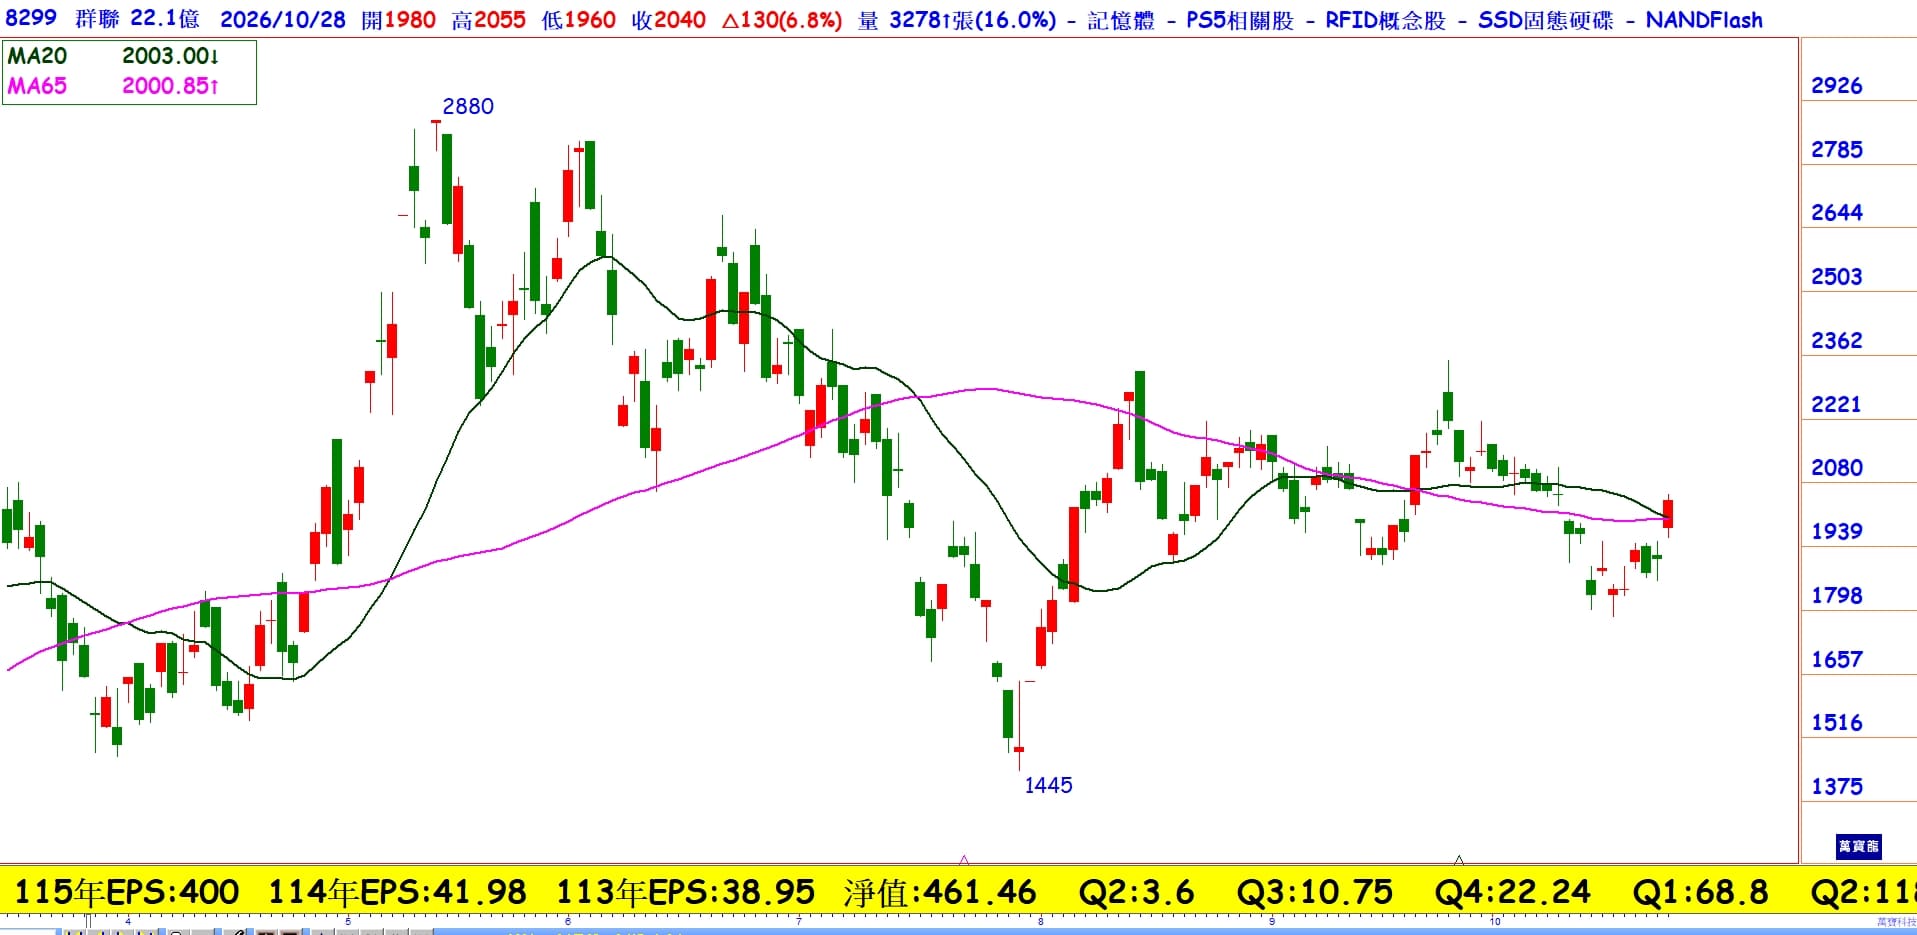
今年記憶體產業最值得關注的變化,不只是NAND Flash價格上漲,而是AI正重新改寫儲存市場的需求結構。過去市場把群聯(8299)視為NAND控制晶片與儲存模組廠,但鍾魁認為,現在更應該關注的是群聯從控制晶片走向企業級SSD,再跨入AI儲存與邊緣運算平台的轉型成果。
先看財務數據,群聯2026年9月營收306.39億元,年增370%,第三季營收860.77億元,季增27%;累計1至9月營收達1,949.32億元,年增290.92%,寫下歷史新高。上半年正式EPS高達187.43元,第二季毛利率達65.31%,展現NAND供給吃緊、產品漲價及高附加價值產品放量帶來的獲利爆發力。由於第三季財報尚未公布,依營收及淨利率估算,前三季EPS站上3字頭的機率相當高,待後續公司的正確數據,才能進一步評估第四季的獲利數據。
進入第四季,群聯最大的營運看點,在於AI產品比重能否繼續提高。第二季AI Ecosystem模組營收占比為38%,到了9月已突破50%,顯示企業級SSD、AI伺服器開機碟、AI Networking及客製化儲存需求正在加速成長。尤其Pascari企業級SSD、PCIe Gen6控制晶片、245.76TB超高容量SSD,以及aiDAPTIV與AI Data Platform,都是群聯未來提升產品價值的重要武器。
從產業競爭力來看,群聯全球SSD控制晶片市占率超過20%,車用控制晶片市占率超過40%,加上與全球主要NAND原廠長期合作,形成技術、韌體、供應鏈及客製化服務的競爭優勢。2026年上半年研發投入約237.7億元,更反映公司積極搶占AI儲存市場的決心。
鍾魁預估第四季營收有機會挑戰千億以上規模,因為除了企業級SSD持續出貨,AI Data Platform在北美、東南亞及印度的市場拓展,也將是後續重要成長來源。
不過,群聯仍具有記憶體景氣循環特性,第二季存貨高達917.92億元,未來必須觀察NAND報價、存貨評價及淨利率變化。儘管目前市場上需求仍是遠大於供給,因此群聯值得追蹤的關鍵,已經不只是NAND漲價能賺多少,而是AI儲存與客製化解決方案,能否在產業景氣正常化後,持續創造穩定獲利。這正是第四季觀察群聯中長期投資價值的重要方向。