
◎賴建承CSIA
受惠AI GPU、伺服器CPU、客製化ASIC等加持,先進封裝持續夯,台積電2026年資本支出提高至600億至640億美元,就是聚焦 2奈米先進製程、先進封裝CoWoS與SoIC,近期甚至傳出台積電CoWoS報價有新一波漲價,漲幅上看2成。日前輝達與京元電簽訂客戶預付款協議,AMD與後段封測大廠日月光投控、力成緊密合作,均可看出封測需求龐大,今年封裝大舉擴產,2027年業績增長可期。此外,日月光投控(3711)預期今年85億美元資本支出有望再上調,今年共有15座廠同時動工,但仍然趕不上需求,凸顯封測景氣不容小覷。包括日月光投控(3711)、京元電(2449)、矽格(6257)、欣銓(3264)、力成(6239)等績優股值得留意。
欣銓Q3毛利率暴衝
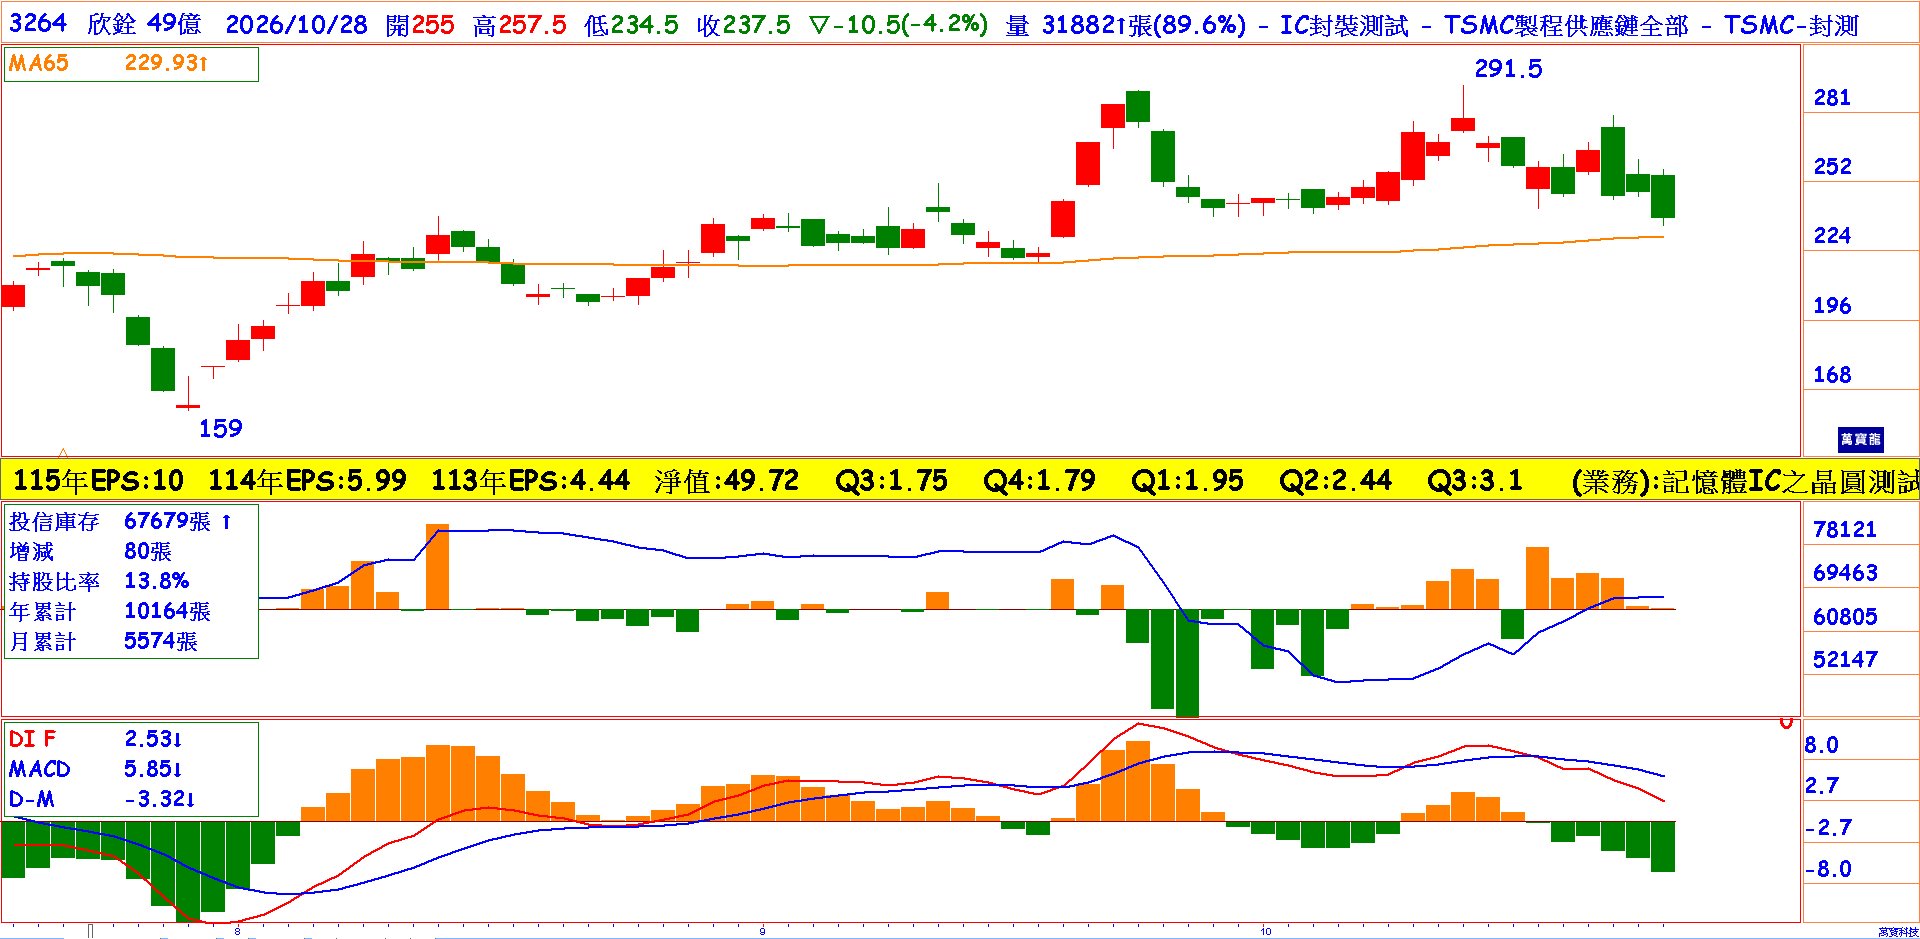
欣銓(3264)為專業半導體測試大廠,測試技術與產品線包括微控制器、車用電子、射頻積體電路、記憶體及混合訊號產品等,晶圓測試佔比重達71.5%,成品測試佔28%。第二季受惠於車用及MCU客戶需求回溫,稼動率由前一季的70%提升至73%,有效支撐了本業的獲利能力,第二季EPS為2.44元。第三季,主要的成長引擎將來自於龍潭新廠的產能開出與先進測試專案,龍潭廠主要承接晶圓代工大廠的AI ASIC晶圓測試外溢訂單,在營收規模持續擴大、高階機台滿載運作下,第三季毛利率衝高到45.43%,較第二季多出5個百分點,單季EPS3.1元,累計前3季EPS7.49元,全年有10.5元之實力。
AI ASIC、矽光子加持,明年EPS攻15元
欣銓主要的成長動能包含AI ASIC高階測試、矽光子與CPO測試、通訊產品外溢訂單,及車用與MCU的復甦。隨著ASIC晶片專案比重逐步放大,將為公司挹注高附加價值的獲利來源,至於光通訊方面,透過子公司全智科與瑞豐半導體整合,瑞豐已佈建第一條EIC與PIC堆疊的12吋整合產線,並交由全智科進行光電整合測試,第三季已正式量產矽光子產品。欣銓隨著高毛利之 AI ASIC 與矽光子測試產能逐步開出,2027年EPS有機會上看15元,本益比僅17倍,股價有被低估之嫌。近期投信持續買超,抵銷了外資的調節,同時MACD在零軸以上,維持多方架構,只要上升趨勢線或季線不失守,可逢低布局。