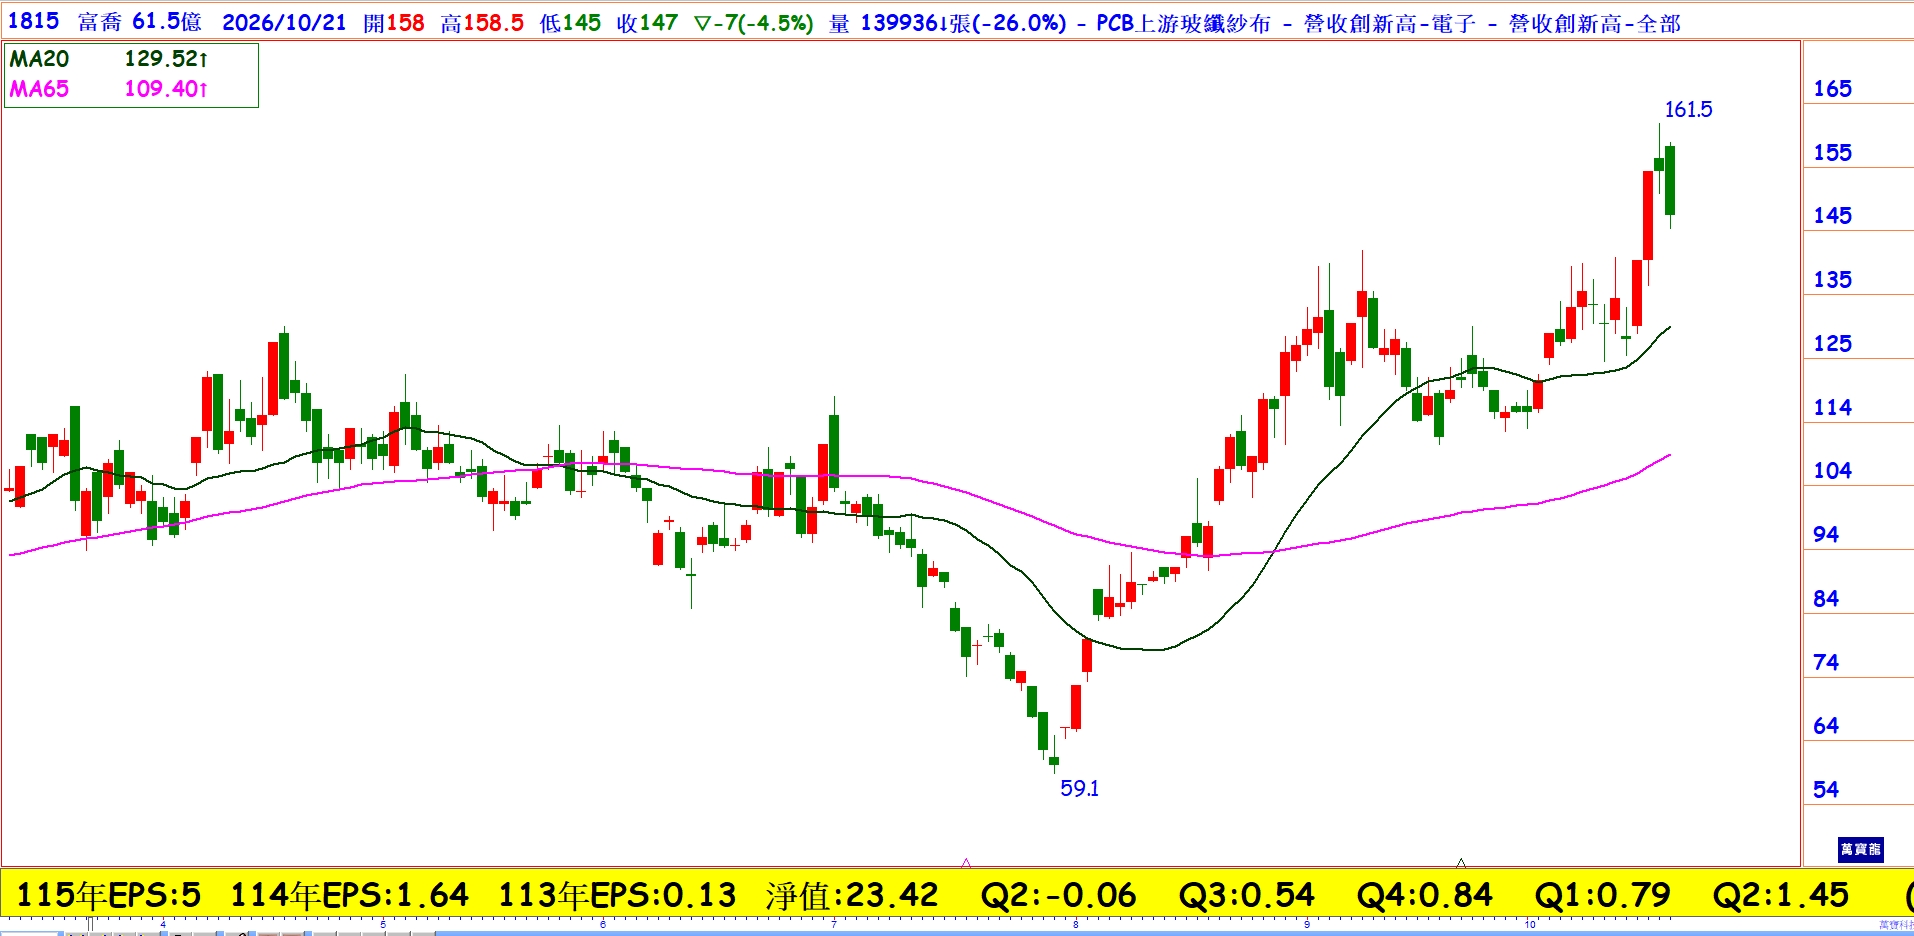
富喬(1815),過去核心產品是電子級玻纖紗與玻纖布,但現在真正有價值的是「材料升級」,從傳統E-glass、Low DK1、Low DK2一路走向Low CTE與M9石英布,應用從一般PCB跨進AI 伺服器、高速交換器、IC載板與低軌衛星。
當今伺服器產業中,AI伺服器、800G/1.6T交換器與低軌衛星,背後共同的需求就是「更高速、更高頻、更低損耗」。當資料傳輸速度持續提升,PCB上的電訊號頻率也會跟著升高,傳統E-glass玻纖材料因介電常數與介電損耗較高,在高速傳輸時容易產生訊號衰減、延遲與發熱,影響伺服器、交換器甚至是衛星通訊的穩定性。
因此,廠商才不得不從材料端開始著手改變,從傳統E-glass升級到Low Dk、Low Dk2。重點就是降低介電常數與訊號損耗,讓高速訊號在PCB中傳輸時更乾淨、更穩定,也有助於降低功耗與熱累積。到了1.6T交換器、AI伺服器高階主板與更高速SerDes世代,對材料要求又進一步的提高,因此Low Dk2這類更低損耗產品的重要性會進一步提升。
富喬從2026年第四季到明年上半年,有幾個營運上的重點值得注意:
第一個是高階材料占比提升,富喬上半年Low DK1、Low DK2及Low CTE等特殊規格產品已占營收約55%,其中Low DK2占Low DK系列比重從去年約10%升至上半年20%,市場資料預估Q3提高至40%、Q4進一步挑戰50%,產品單價與附加價值同步提升。
第二個重點是Low CTE。這項材料主攻IC載板與先進封裝,特色是降低熱膨脹與封裝翹曲的問題,目前已取得海外客戶認證,玻纖布產品持續送樣認證。隨ASIC、AI晶片封裝面積放大,Low CTE有機會成為2027年另一條成長曲線。
第三個是更高階的M9石英布。富喬已完成M9等級石英布材料開發,目前進入客戶認證,若未來順利導入,產品定位將再由Low DK向超低損耗材料升級。
第四季另一項利多是報價。富喬7月起E-glass新訂單調漲30%、FLD2調漲15%,加上高階產品比重拉升,使毛利結構有機會持續改善。
目前估富喬2026年營收約94~98億元,年增約57~64%;2027到2028年營收成長接近二成。2027年下半年還有泰國新廠加入,投資約31億元、預計Q3量產,產品鎖定AI伺服器、低軌衛星與高階玻纖材料。