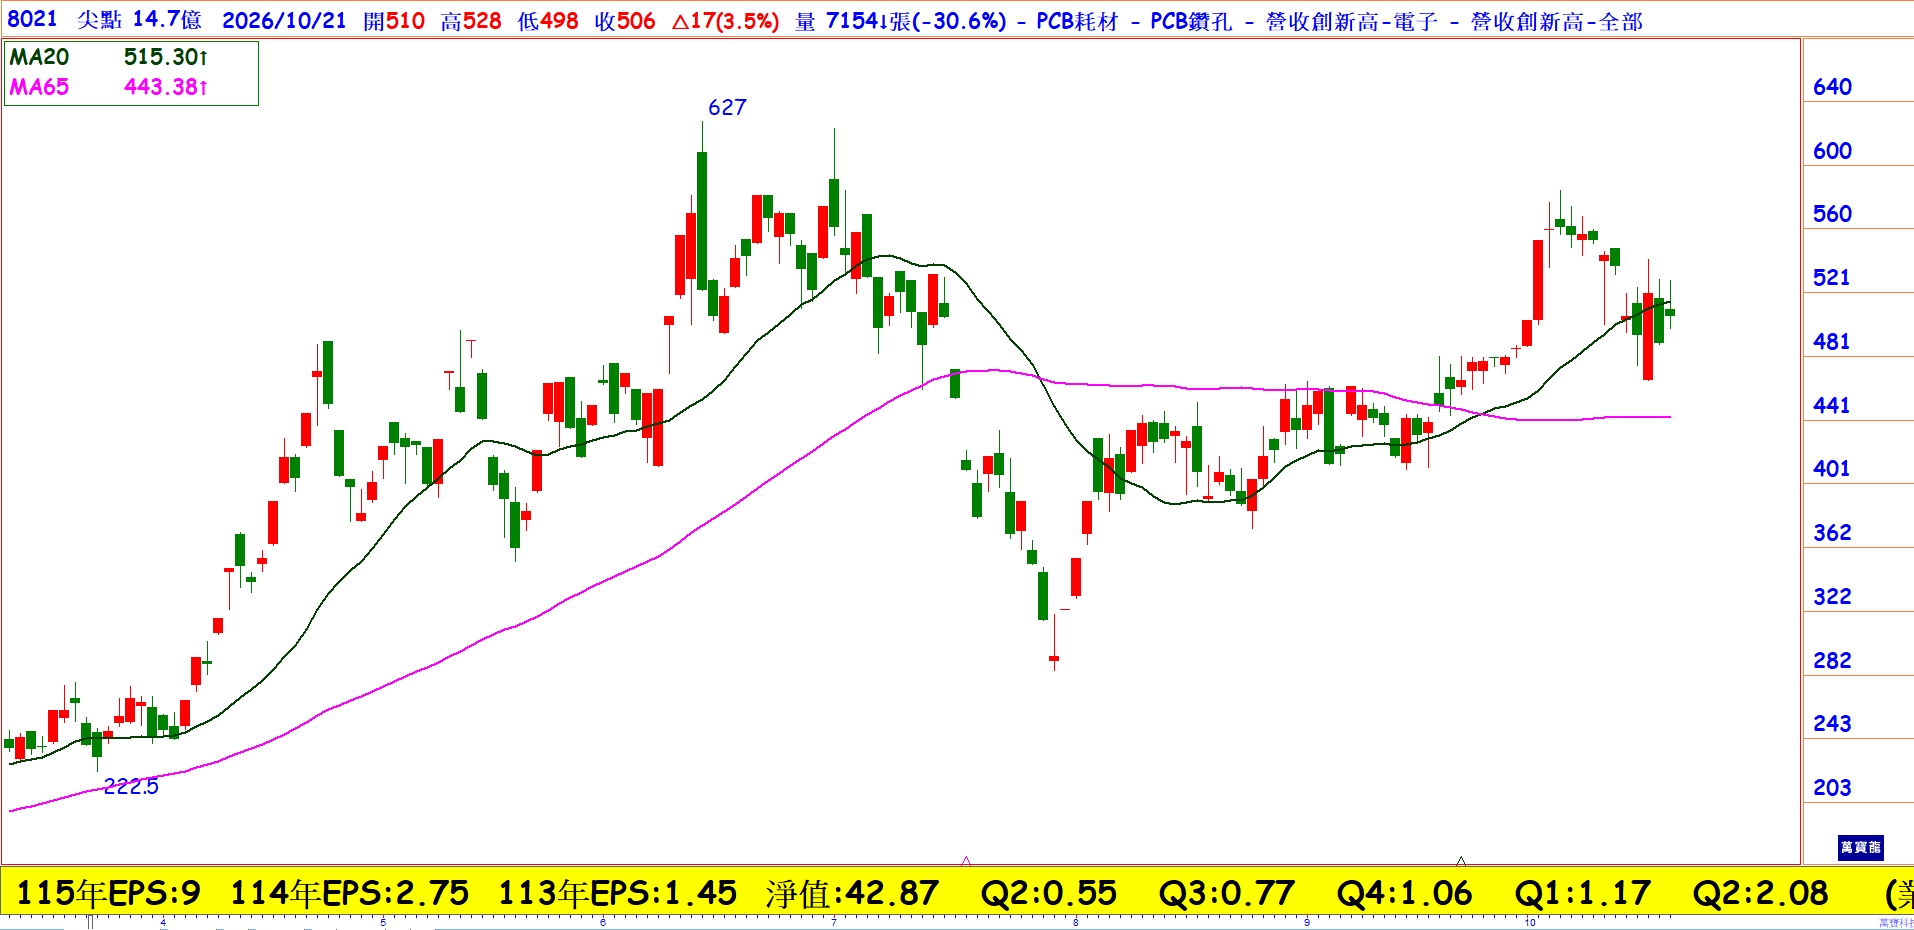
AI投資浪潮被市場忽略的關鍵環節:PCB精密鑽針!當AI伺服器的核心晶片算力極高,帶動整體電路設計走向「高層數HLC」與「高密度互連HDI」方向,PCB製程難度攀升,也帶來兩大直接影響:/(1)鑽孔難度與耗損呈指數級增加:電路板越厚、層數越多,鑽針在高速旋轉下極易磨損或斷針,導致單張PCB耗用的鑽針數量倍數成長。/(2)技術規格門檻顯著提升:高階AI伺服器板廣泛採用M6、M7甚至M8等級的高階 PTFE/碳氫化合物等難加工基材。這需要具備特殊鍍膜、極小孔徑與高耐磨性的精密鑽針。鑽針技術門檻的提高,大幅拉開了尖點(8021)與競爭對手的差距,不僅驅動產品平均售價走揚,更奠定了在高階 PCB 耗材市場的不可替代性。
高階鍍膜鑽針占比攀升,產品供不應求
尖點2026年9月合併營收達8.3億,月增7.7%、年增98.3%,連續七個月創新高;第三季營收達23.31億,季增約28%、年增99.4%,同樣創下單季新高。累計前三季營收達54.96億,年增79.1%,超越2025年全年營收,也強勢證明了高階 AI 伺服器需求並非僅是市場聯想,而是早已轉化為實質營收貢獻。而上半年高階鍍膜鑽針占比已提升至56%,超越公司原訂全年平均55%的目標。由於高階鍍膜鑽針具備更高的技術門檻與附加價值,產品組合持續改善,有助於維持較佳毛利率。2026年Q2毛利率達41.8%,稅後淨利約3.02億元,單季EPS為2.08元,季增77.8%,年增2.7倍。
擴產布局,2027年EPS具大幅成長空間
高階PCB需求升溫,尖點規劃逐步擴大鑽針產能,目標於2026年底提升至月產4,500萬支,2027年底達7,000萬支,2028年底進一步朝9,000萬支邁進,並同步擴充鑽孔服務能量。隨著 2026 年高價鍍膜鑽針大量出貨與全球供需結構轉趨緊繃,估2026年EPS有望衝上10元,2027 年在產能全面釋放與高層數板需求延續下,EPS看好突破25-30元甚至更高,年底仍可望挑戰,前波627元歷史高價。