東陽是全球AM汽車碰撞零組件大廠,產品包括保險桿、水箱護罩、葉子板、引擎蓋及車燈相關零組件。今年上半年受到美國關稅與新台幣升值干擾,但目前兩項不利因素都已明顯改善,美國汽車零組件關稅由27.5%降至15%後,客戶拉貨逐步恢復,加上北美AM市場庫存仍偏低,第四季開始正式進入傳統旺季。AM碰撞件需求與冬季事故高度相關,因此每年Q4到隔年Q1通常是東陽出貨最旺的時段,今年氣象專家估寒冬,如此氣候嚴寒、降雪增加,更易帶動碰撞維修件需求,明年Q1旺季動能可大幅增加。
東陽最大的優勢在於AM產品模具數量、認證與供貨完整度遠高於多數競爭者。美國車齡持續老化,消費者在事故維修時對價格較低的AM件接受度提高,加上大型保險公司逐步增加認證AM零件使用,都有利售後維修市場長期成長。公司近年持續投入模具開發,今年模具投資再提高,新產品種類增加後,可進一步強化一站式供貨能力。另一方面,OEM事業也同步回溫,9月OEM營收6.01億元、年增12%,創今年單月高點,顯示目前成長已由AM擴大到OEM雙引擎。
東陽9月營收20.98億元,為今年2月以來高點;9月自結稅前淨利3.86億元,較8月大增53%,稅前EPS 0.64元、年增16%,前9月稅前EPS達5.42元。隨Q4訂單回升,公司目前也持續擴充產能、提升設備效率,準備迎接年底到明年Q1的拉貨高峰。
另一項利多是匯率。東陽外銷比重高,上半年新台幣急升曾造成匯損壓力,但下半年新台幣回貶後,匯率環境已轉為有利,9月獲利也已擺脫8月匯損干擾。若第四季台幣維持相對弱勢,除了本業旺季推升出貨外,亦有機會享有匯兌收益挹注,形成旺季+匯率雙重利多。
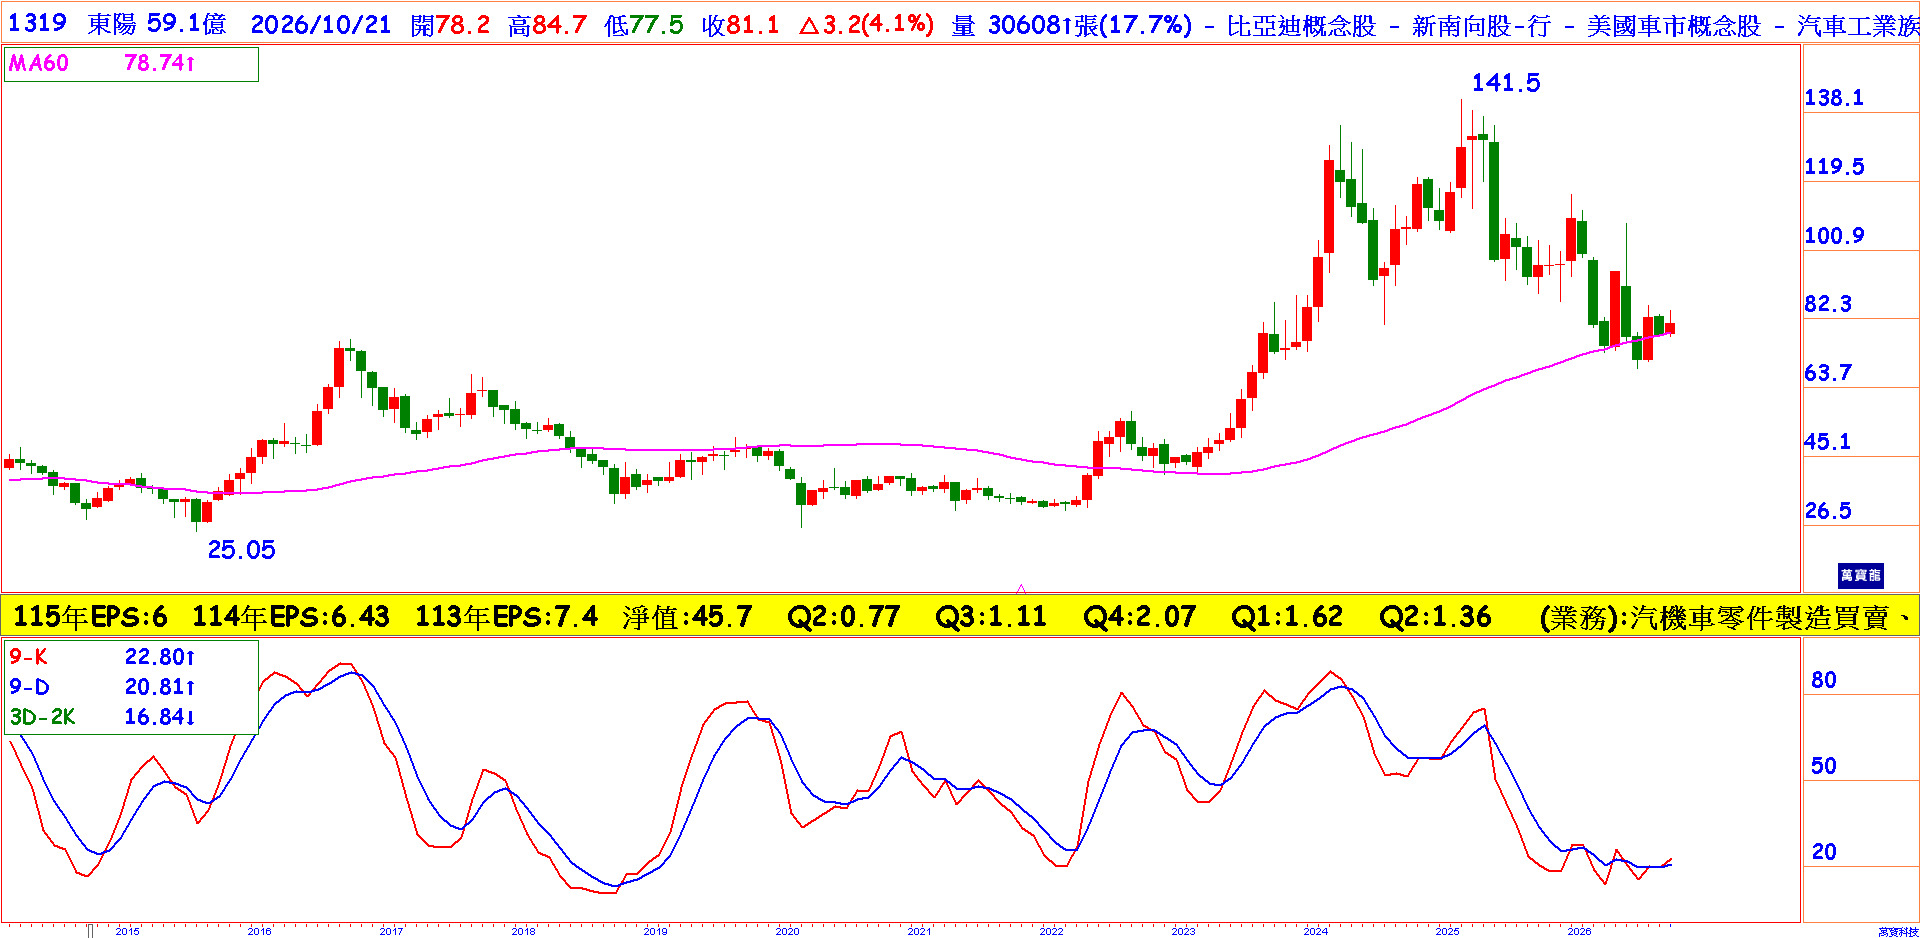
法人預估東陽今年EPS約6.5元,以10/21收盤81.1元計算,今年本益比僅約12.5倍,明顯低於過去五年約17倍的本益比中位數。圖中自c回到A測長期頸線支撐區且B的月KD牛背離交叉向上,我估東陽自此為另一波多頭的起點,建議積極布局不用怕,卡位。