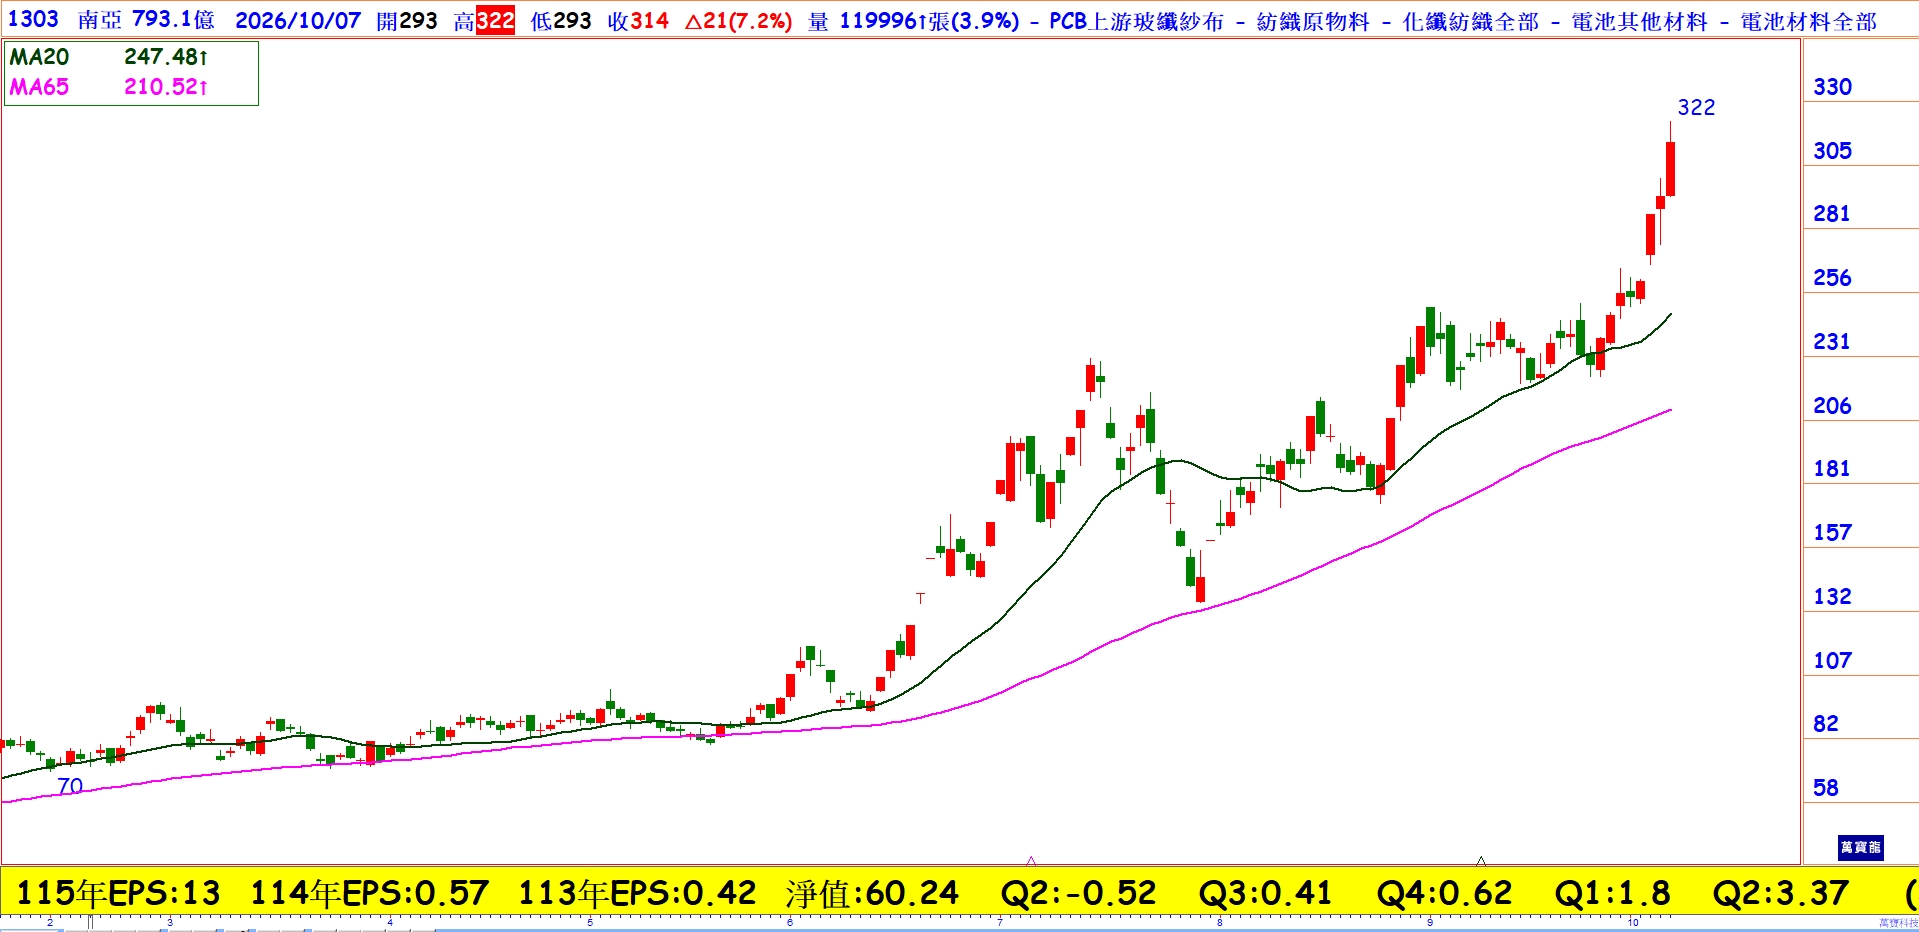
AI材料南亞迎來重新評價
AI伺服器與資料中心需求持續擴張,帶動高速運算、網通設備與IC載板規格全面升級,也讓電子材料成為市場重新檢視南亞(1303)價值的核心。過去市場多以塑化景氣循環股看待南亞,但隨著電子材料營收占比持續提高,加上南電、南亞科轉投資效益浮現,公司正逐步走向「電子材料+半導體+AI供應鏈」的新定位。2026年8月南亞合併營收,其中電子材料營收占比已提升至近六成,顯示產品結構轉型已非概念,而是實際反映在營收與獲利上。
高階CCL升級為下一波成長焦點
AI伺服器與高速網通對材料的訊號完整性、低損耗與耐高溫要求不斷提高,推動高階銅箔基板(CCL)需求快速成長。南亞目前M7、M8規格產品已進入出貨階段,M9、M10則持續進行客戶認證,其中M10最快有機會於2027年上半年進一步放量。除了CCL,南亞也持續強化玻纖布等上游材料布局。公司與日本日東紡策略合作,由日東紡供應低介電玻璃原紗,南亞進一步投入特殊玻纖布生產,雙方形成材料端的合作優勢,有助於支撐高階CCL產品開發。
轉投資價值同步放大
南亞另一項市場關注焦點,是旗下重要轉投資事業的獲利爆發。南亞持有南電(8046)逾六成股權,IC載板占南電營運比重極高,其中ABF載板更直接受惠AI、高效能運算需求。隨南電持續改善先進製程與擴充高階載板產能,集團可透過垂直整合,進一步掌握AI伺服器基板商機。另一方面,南亞持有南亞科(2408)約26.3%股權,採權益法認列投資收益。南亞科受惠DRAM價格與產品組合改善,獲利大幅成長,也同步挹注南亞業外收益。換言之,南亞同時掌握電子材料本業、IC載板與記憶體三大AI供應鏈環節,形成市場所稱的「母子均貴」效應。
本業獲利加速,估值重新評價
展望後市,法人預估南亞2026年EPS約11~14元,市場目標價約落在260~320元。若高階CCL、ABF、BT載板持續升級,加上南亞科記憶體景氣延續,南亞有機會擺脫單純塑化循環股評價,逐步轉型為AI電子材料與半導體供應鏈的重要受惠者,獲得AI電子材料與半導體轉投資的成長溢價,市場期待估值重新評價。