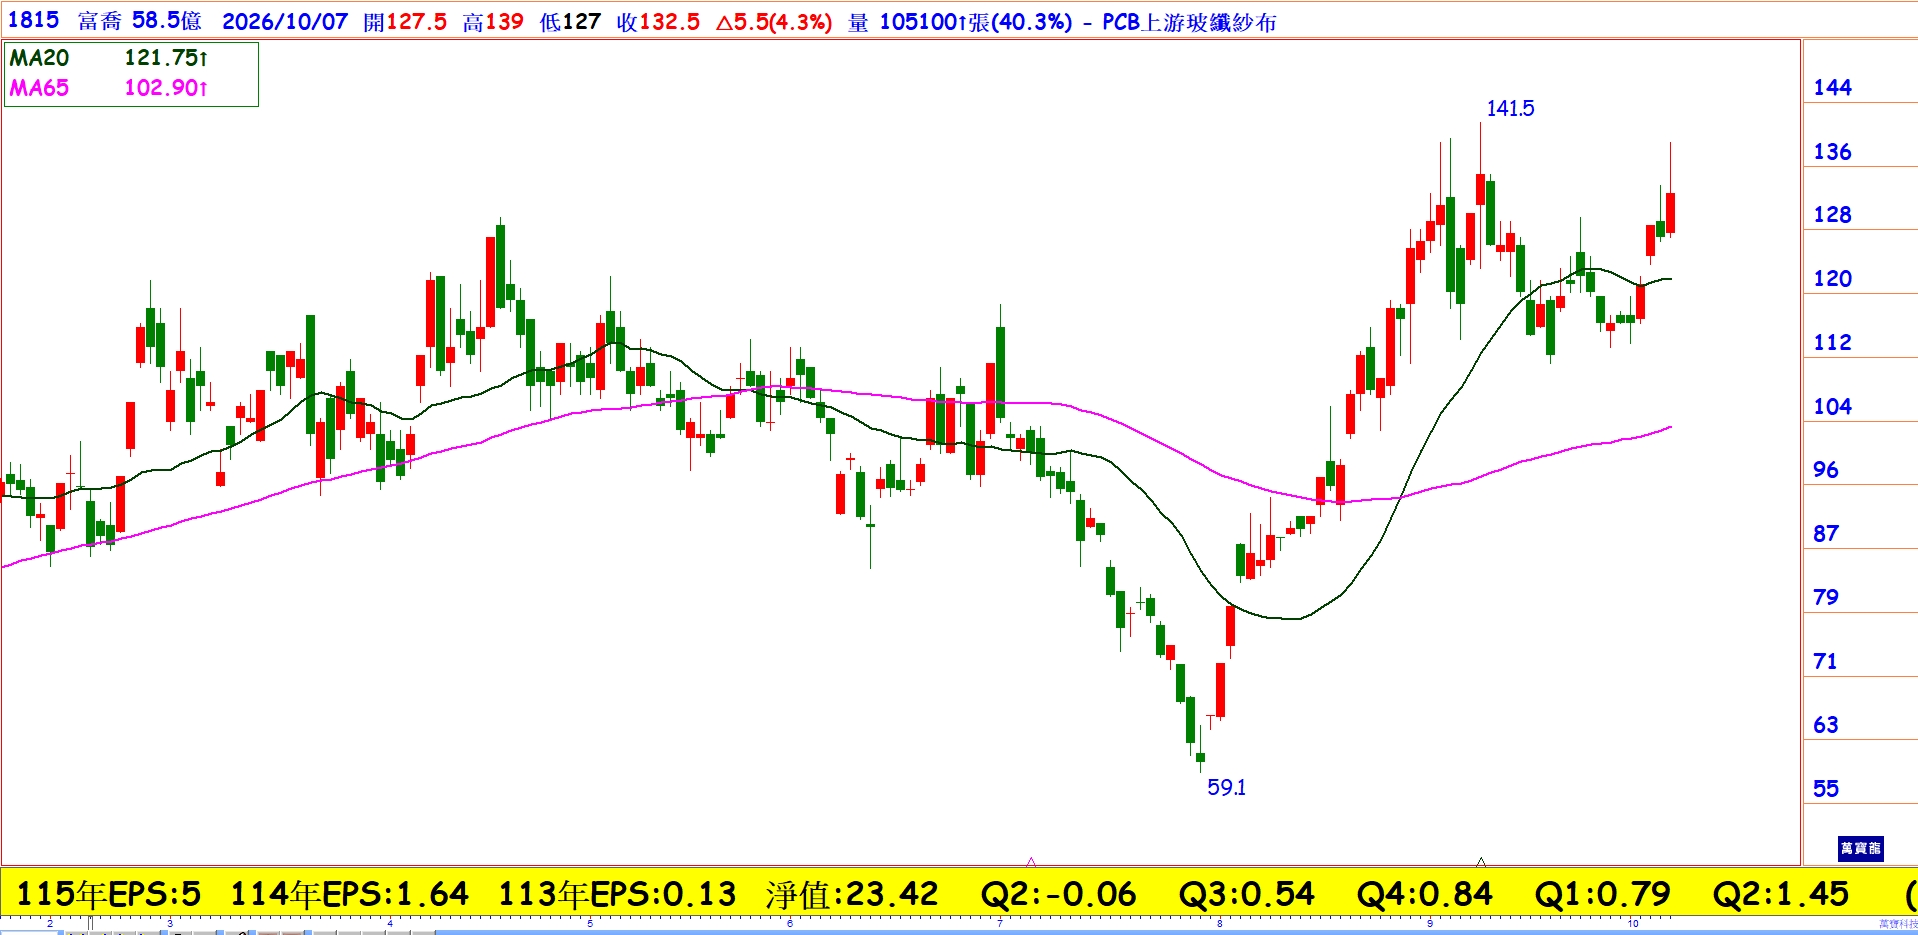
PCB產業正進入新一輪材料升級周期,而玻纖布正是其中重要的上游材料之一。富喬(1815)過去主要以一般電子級玻纖布為主,但近年積極切入Low DK、Low CTE等高階產品,產品結構明顯轉型,也讓公司從傳統玻纖布廠,逐步轉變成AI高速傳輸材料的重要供應商,尤其在巨頭南亞(1303)漲到300元帶動下,富喬上檔將挑戰9月天價141.5元。
產品組合往高附加價值方向移動
這波AI需求真正值得注意的地方,不只是「用量增加」,而是材料規格提升所帶來的產品價值與毛利率改善。AI伺服器與高速交換器傳輸速度持續提高,PCB必須降低訊號損耗,因此Low DK低介電玻纖布的重要性快速提高。富喬目前積極擴大Low DK1與次世代Low DK2出貨,其中Low DK2更是公司產品升級的重要方向。另一方面,先進封裝與IC載板對熱膨脹控制要求提高,也帶動Low CTE產品需求,形成富喬另一項高階材料成長動能。
富喬的轉型已經開始反映,高階Low DK與Low CTE等先進產品營收占比,已由2024年的約30%,提高至2025年底約45%,2026年更以60%為目標;公司也持續提高先進製程產能比重,目標達到70%。這意味著未來富喬的成長邏輯,將不再單純依賴傳統玻纖布價格,而是逐步轉向高階產品占比提高+ASP提升+產能利用率改善的三重驅動。
AI 高階玻纖布驅動質變
獲利表現更能看出這次產業升級的威力。2025年富喬合併營收達59.7億元,年增約41%,毛利率提升至28%,稅後淨利8.57億元,年增12.6倍,EPS達1.64元。到了2026年,成長速度進一步加快,上半年營收40.13億元,年增43%,毛利率達38.1%,營益率23.7%,稅後淨利13億元,EPS達2.24元,光是上半年獲利就已超過2025全年,今年5元,明年再成長40%以上。
展望後續,富喬另一個重要成長引擎是海外產能布局。公司投資約31億元興建泰國新廠,預計2027年下半年逐步量產,產品將鎖定AI伺服器、低軌衛星及IC載板等高階應用,而且部分新增產能已獲客戶預訂。若新廠順利開出,將有機會進一步擴大富喬高階玻纖布的供應能力,也降低單一生產基地的限制。
最後,未來觀察富喬重點是AI帶動PCB材料升級後,高階玻纖布比重,並把產品升級真正轉化成毛利率與EPS成長。由過去一年財報來看,轉型已有相當明確,中長多架構強。