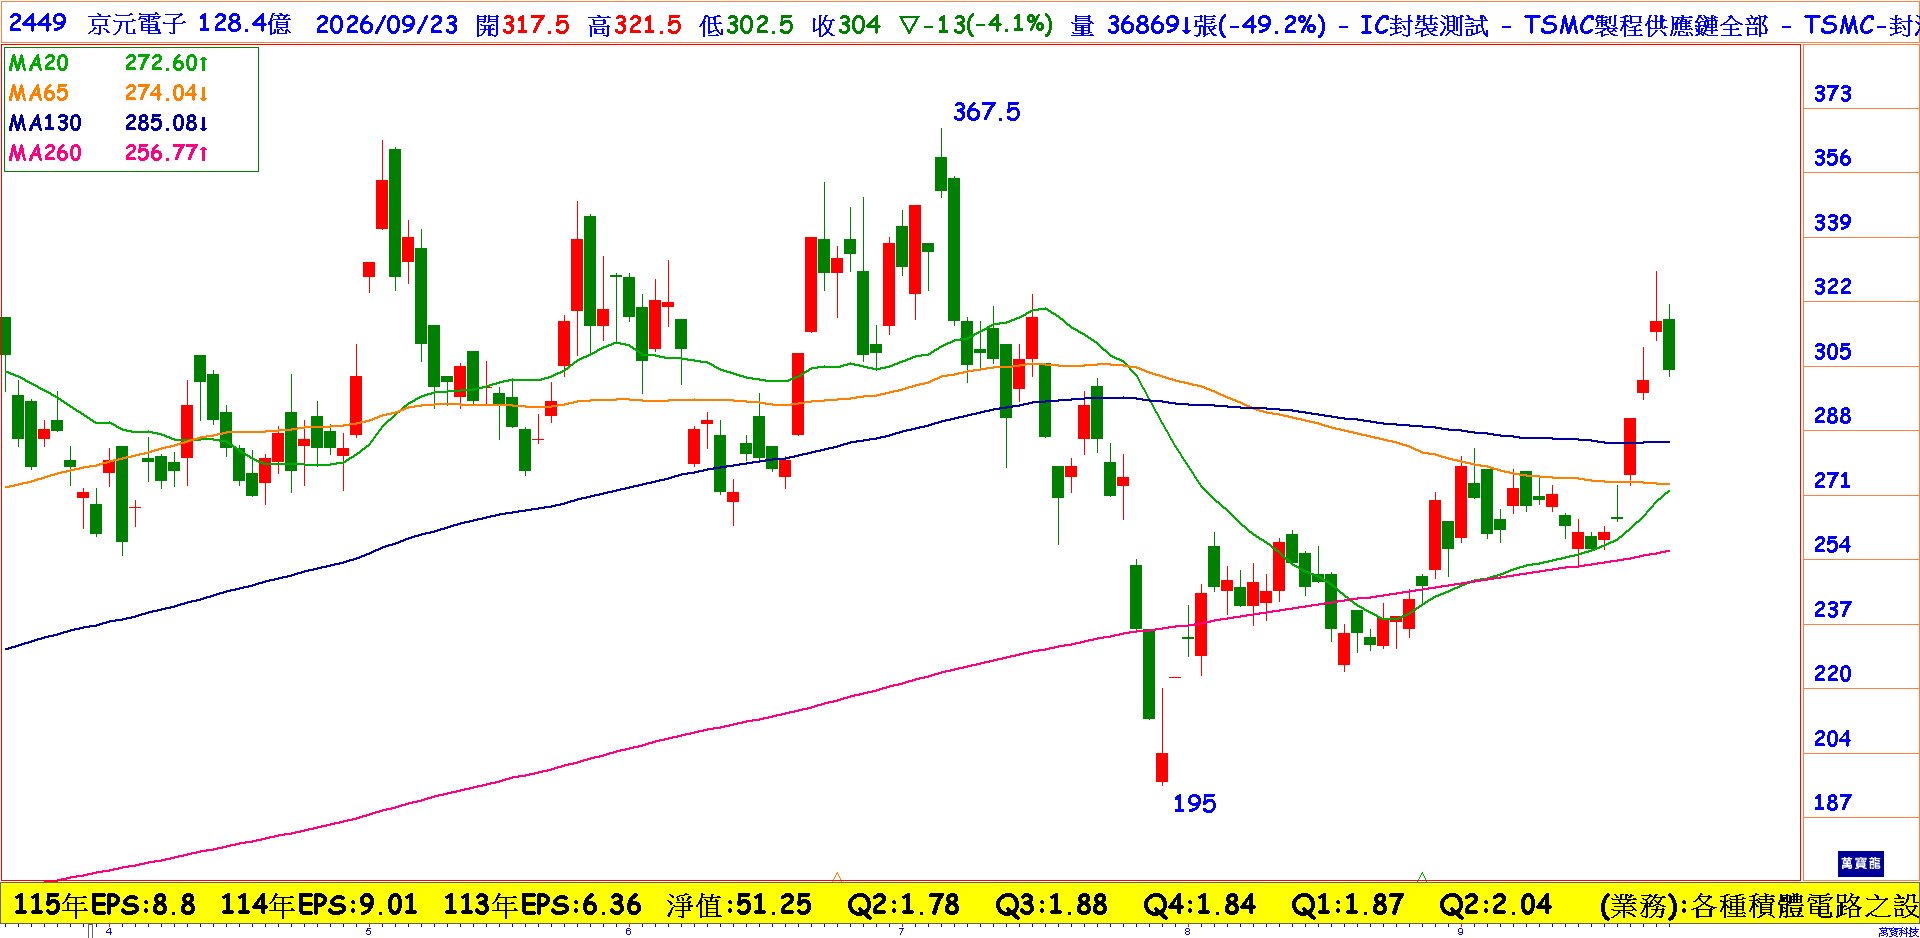
台股第三季再創新高,大家都在想,下一檔季底作帳的個股有哪些?封測類股往年都是在第一季末開始走強,但是受到AI伺服器需求成長,封測股今年預期淡季不淡;京元電目前最大的成長主軸,無疑就是AI與高效能運算晶片。這波需求不只來自GPU,還逐步擴散到ASIC、TPU與高階CPU,公司受惠範圍正在擴大。
2026年第二季營收約111.4億元,年增33%,毛利率39.5%、營業利益率25.4%,上半年EPS為3.91元。若扣除去年蘇州廠處分利益,實際本業獲利表現已有改善。8月營收進一步來到40.80億元,年增31.58%,前8月累計營收294.04億元、年增35.53%,顯示AI測試需求持續反映在實質營收。
產品結構方面,第二季成品測試季增13.1%,資料處理產品,包括AI GPU、TPU與CPU,季增17%,是目前最主要的成長來源。車用客戶也開始回補庫存,部分客戶季增約20%;但消費性產品仍在庫存調整,因此目前營運成長仍高度集中在AI與資料處理領域。
京元電子第四季最直接的成長力,是今年大規模擴充的無塵室與測試設備,開始陸續轉成實際產能。目前頭份與楊梅等新產能在無塵室完工、機台進駐後,預計從第四季一路到2027年上半年開始量產貢獻;2026年資本支出達500億元,其中約一半投入廠務工程、一半投入測試設備。
更重要的是,京元電子8月營收已經達到40.8億元,創單月新高,前8月營收294.04億元、年增35.53%,目前AI與HPC晶片測試需求並沒有因為擴產而出現供過於求的跡象。
所以京元電子第四季最有想像空間的地方,是「設備開始賺錢」。前面幾季先付廠房、無塵室、人員與設備成本,等第四季新增機台利用率往上之後,營收增加的同時,固定成本也有機會被攤銷,這種營運槓桿對純測試廠來說通常比較明顯。
另外,京元電子這一輪AI需求已經不只是GPU,而是往ASIC、TPU、CPU擴散。這代表如果第四季AI ASIC與雲端服務商自研晶片持續放量,高階測試設備的需求強度可能比一般封裝更集中。估今年京元電的EPS約為8.42~9.54元之間,明年則進一步成長到12.25~15.1元。