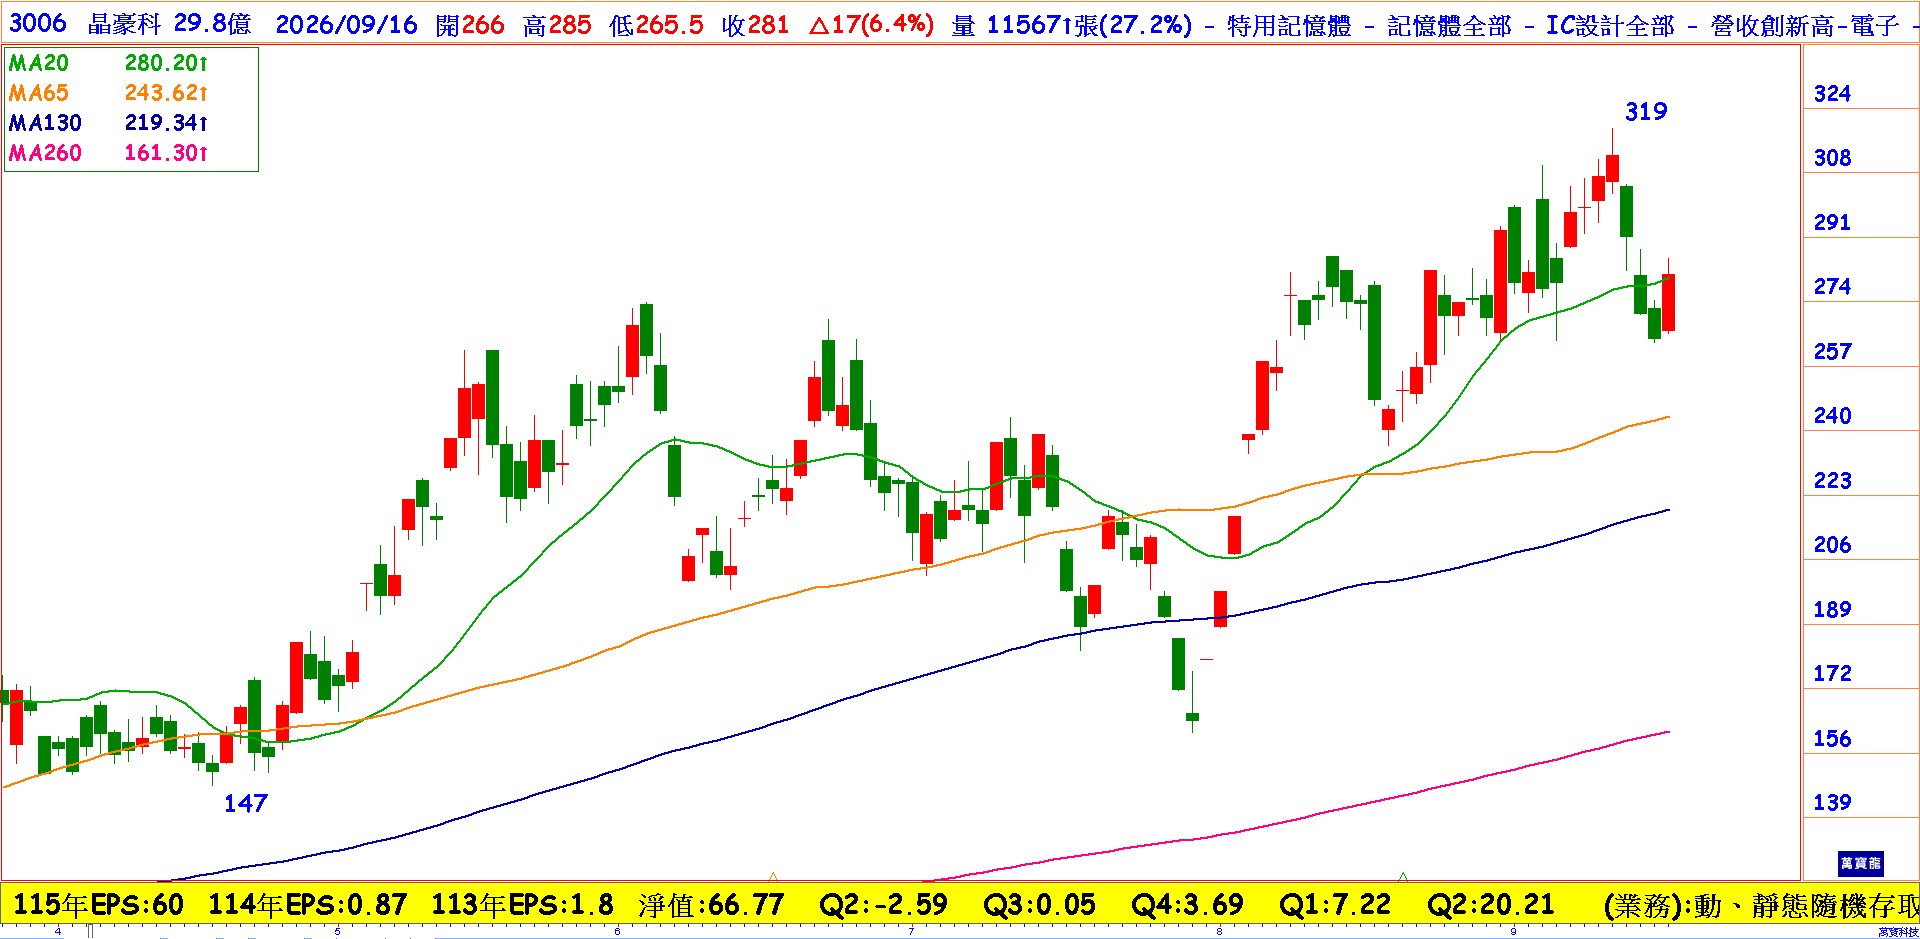
台股的記憶體最近漲少跌多,是空頭壓抑的主軸,但並非整體族群全面轉弱。美股海力士ADR上周才創新高,南亞科、華邦電的8月營收也都續創新高,只是上方仍然受到通膨預期的壓力,加上鎧俠CEO上周發表NAND價格漲夠了,雖然沒有大幅影響市場對記憶體的看法,仍助長空頭的力道讓記憶體進一步往下走。外資最近也從買超回歸賣超,自然龍頭股的股價起不來。這不代表記憶體族群就一起整理,反而跟8月主軸小鬼當家一樣,南亞科8月底破前高拉出了空間,就可以往下找獲利更強,股價卻沒有完全反映的股票。
最值得注意的就是晶豪科(3006),是被市場忽略的記憶體黑馬,8月營收79億元,月增16%。除了連續3個月創新高以外,年增率也來到驚人的六倍,年增率暫時超車龍頭南亞科,光是7、8兩月的營收加總146億,就已經超過今年第二季創新高的季度營收139.46億元。晶豪科Q2 EPS就已經達到20.89元,毛利率68.7%,加上第三季記憶體報價持續攀升,合理推估Q3單季的毛利率有望超過七成。由於產能吃緊,只能滿足客戶六到七成的需求,晶豪科沒有像記憶體晶粒廠一樣簽訂長約,價格反而能快速反應報價上揚,加上只專注在記憶體的IC設計,生產與封測都委外代工,不會有廠房資本支出的壓力,Q3的EPS高機率會遠超Q2。如果Q3如期賺到25-30元左右,即便Q4記憶體漲價趨緩,全年EPS有機會超過南亞科挑戰75~80元,明年則可以上看100~110元。
晶豪科的股價現在幾乎是南亞科的一半,但賺得錢比南亞科還多,用估算的EPS計算本益比不到四倍,前瞻本益比甚至來到三倍以下,況且還從前高下跌出現了比較大幅度的回檔,這反而是相對好的機會。晶豪科前波的漲勢就是在用營收與EPS告訴市場,記憶體族群的主軸已經從原本的漲價題材,逐漸進入獲利兌現的階段。這時侯就會開始從誰漲比較多轉為觀察誰賺得比較多,市場若回歸基本面去做類股之間的比價,晶豪科絕對佔有很大的優勢。接下來晶豪科也將發行20億的可轉換公司債,在上週完成定價,下周一9/21號富邦科技0052也會把晶豪科納入投資組合當中,買盤湧入可能就會帶起一波新的行情,晶豪科後勢可期。