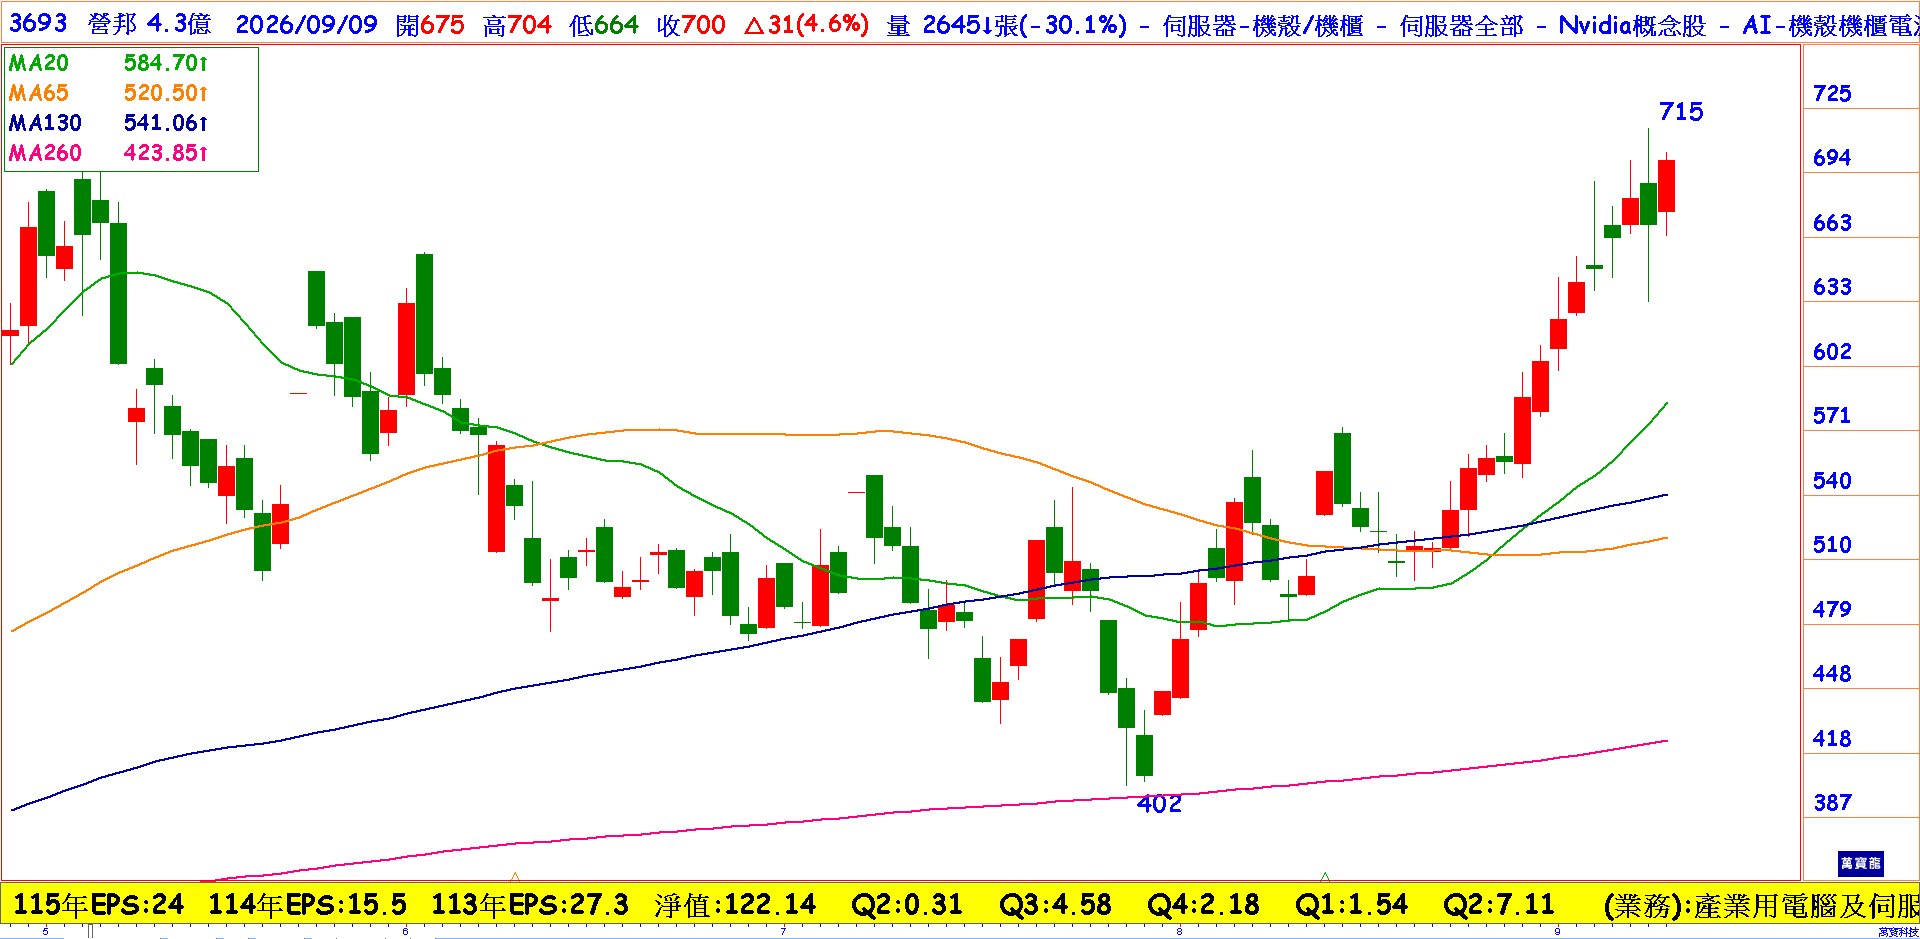
營邦(3693)過去被視為伺服器機殼廠,近幾年逐漸轉變成伺服器平台、AI儲存與L10系統組裝的準系統供應商。2025年因長期合作夥伴被AMD收購,舊專案結束、新產品尚未量產,營運陷入空窗期。2026年第一季仍在低檔,但第二季開始明顯反轉。第二季營收25.39億元、毛利率27.97%、EPS 7.11元;上半年EPS達8.66元,營收與獲利品質同步改善。
關鍵是6月至8月營收分別達11.60億元、12.25億元及12.67億元,連續三個月維持高檔。前八月累計營收65.88億元,年增25.27%。8月年增171.01%雖受到去年低基期影響,但連續創高已證明新產品進入量產,而非只有一次性急單。
第一個成長引擎是AMD Helios。法說會原稱MI450系列,目前正式平台已演進為MI455X,整合72顆GPU、EPYC處理器、高速網路、供電與液冷系統,採用Meta推動的ORW雙寬機櫃。ORW不是單純把機櫃加寬,而是重新處理高功率AI設備的液冷、走線、承重與維修空間。
營邦主要參與機櫃、Compute Tray及機構件設計,再交由系統整合商完成整機。公司具備首家供應商的設計與驗證優勢,但不代表永久獨家;大型客戶後續仍可能增加第二、第三供應商。真正的護城河是先行設計、量產經驗與客戶黏著度。目前Helios客戶已從Meta、OpenAI、Oracle,擴大至Microsoft、Anthropic、HUMAIN等業者,代表它正發展成AMD重要的機架級AI平台,營邦面對的商機也不再侷限於單一客戶。
第二個引擎是NVIDIA AI Storage。AI模型除了需要GPU,也需要高速、低延遲的資料存取。營邦能從機殼、主機板做到組裝、測試與L10出貨,單筆營收更高、客戶合作更深。不過,系統產品包含大量外購零組件,營收增加不代表毛利率一定同步上升,仍要觀察毛利額、營業利益與現金流。
產能方面,越南廠主要服務北美客戶及去中化需求,承接大量標準化製程;台灣富岡廠則負責高複雜度、研發打樣與核心產品,簡單工序再交由協力廠商,提高產能彈性。
營邦已從等待新產品,進入量產成果驗證期。現在的重點不再是有沒有AI題材,而是能否把高檔營收轉化為穩定獲利,真正完成從機殼廠到AI機架級準系統供應商的升級。