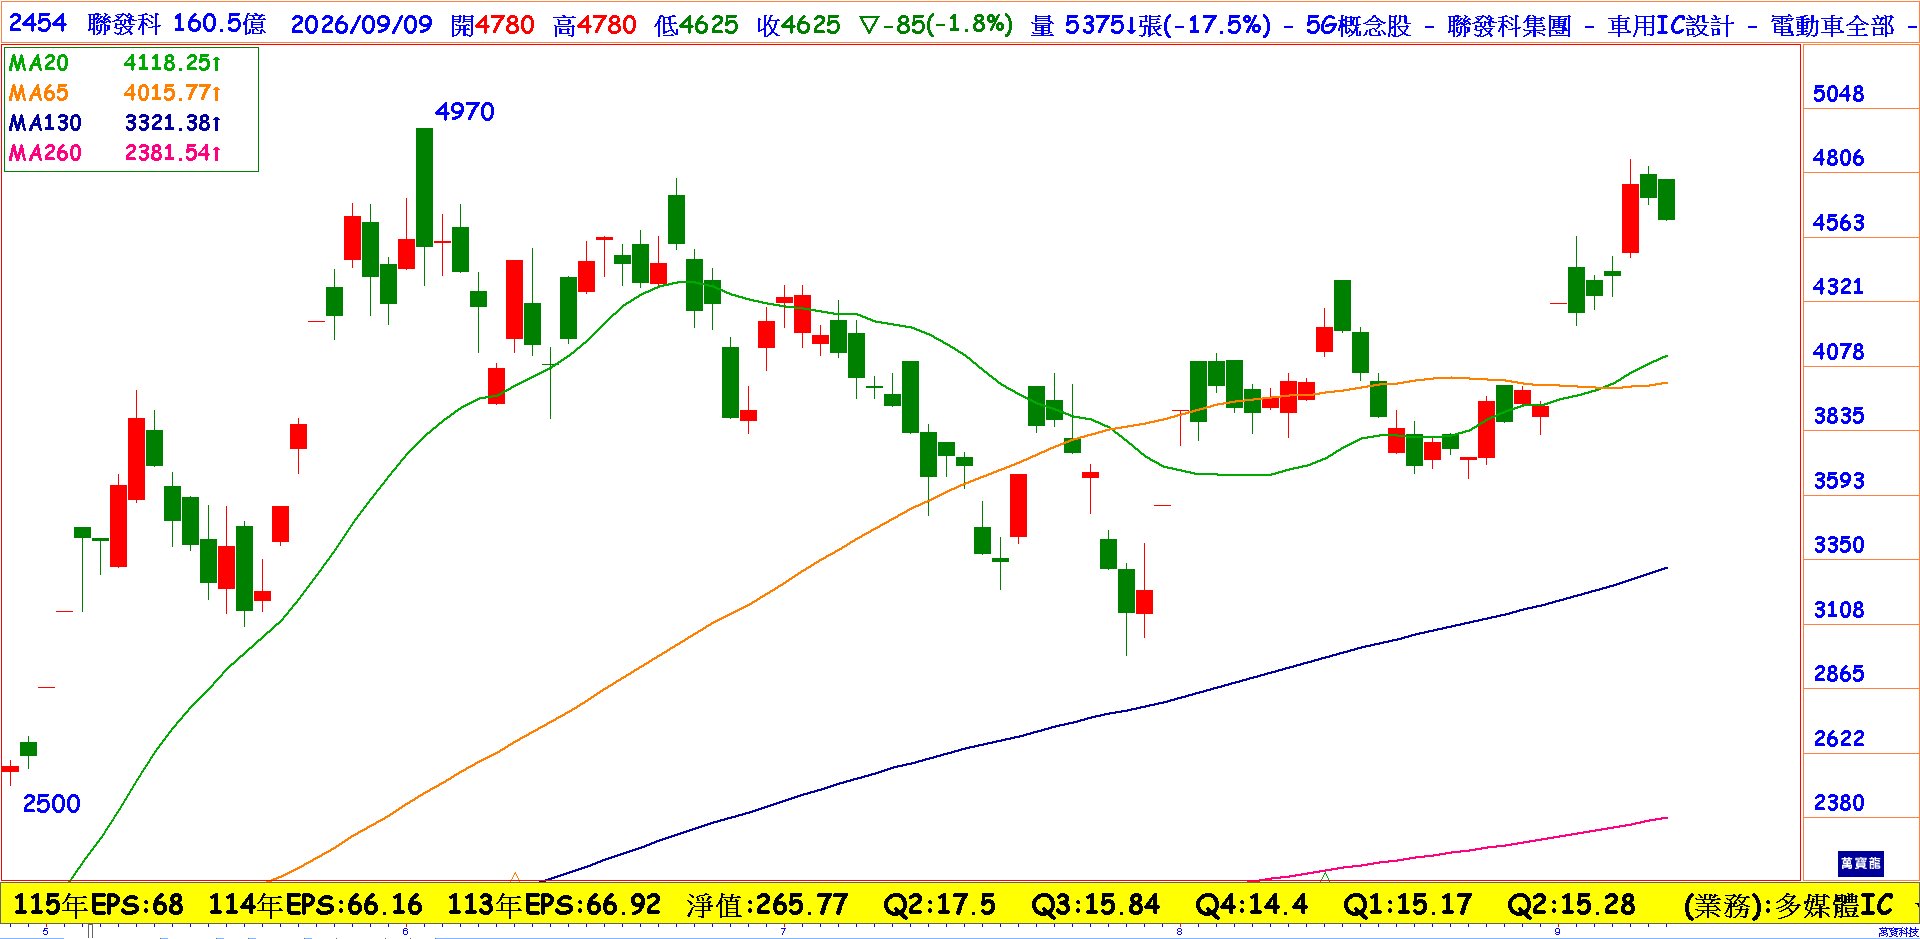
AI產業競爭正式從單一GPU效能,進入「晶片+高速互連+先進封裝+機櫃系統」的整合戰。聯發科(2454)近年積極布局客製化ASIC、高速連接與AI運算平台,如今再迎來重量級合作夥伴NVIDIA加入資本布局,讓聯發科的AI版圖從邊緣運算進一步跨入雲端資料中心,市場對其長期成長價值也開始重新評價。
輝達認購35億美元可轉債,雙方合作再升級
聯發科近期完成39億美元海外可轉換公司債定價,其中約90%、金額35億美元由NVIDIA認購,轉換價格為每股4,513.75元。這項交易表面上是資本投資,實際上更具戰略意義,代表NVIDIA與聯發科的合作已從產品共同開發,進一步延伸至長期資本與供應鏈布局。雙方未來將在AI基礎設施、本地端AI運算及智慧汽車三大領域深化合作,其中最受市場矚目的,就是以NVIDIA NVLink Fusion生態系共同開發客製化AI晶片。對聯發科而言,這意味著ASIC業務將有機會從單純「晶片設計」進一步延伸至機櫃級AI運算系統。
AI ASIC放量,營收結構重大轉變
聯發科的另一項關鍵成長引擎,就是Google TPU等AI ASIC專案。法人預期,隨大型雲端服務商持續增加自研AI晶片需求,聯發科ASIC業務將從2026年起逐步放量,2027年成長速度更可能明顯加快。
市場部分預估甚至認為,若Google TPU等專案順利進入大量生產,AI ASIC營收占比將大幅提高,聯發科營收結構也將從過去以手機為主,逐步轉向「手機+AI ASIC+智慧終端」多元成長模式。這將是市場願意給予更高本益比評價的重要原因。
從「手機晶片」走向「AI系統級晶片」
聯發科目前最重要的投資為NVIDIA入股深化合作、NVLink Fusion打開機櫃級市場、Google TPU推動ASIC放量。法人凱基投顧維持「增加持股」評等,目標價上看6,600元,反映AI ASIC大量量產後的長期獲利潛力。後續市場應持續追蹤ASIC客戶導入、量產時程、先進製程產能,以及NVLink Fusion能否帶來更多機櫃級專案。如AI ASIC業務按照預期進入高速成長,聯發科未來最大的改變,將不只是EPS成長,而是營收結構與市場評價邏輯同步升級。從手機晶片龍頭跨入AI資料中心,聯發科正在迎接下一個十年的成長新階段。