現在不管內外資都搶在FOMC利率決策前做股票的拉抬,外資本週已經連兩日買超,而且買超都是權值股。從外資的角度來看應該是壓注FED不升息,且內資的買盤也有逐漸回歸到AI主流。其中一個主流仍然是光通訊,雖然近期最強勢的聯亞、全新、大立光都稍作休息,但是資金並沒有完全從光通訊離開,反而是做了一個高低基期的切換,所以看到股價比較低的友達、富采、鼎元近期都還是有很不錯的漲幅。多頭的一個特徵就是資金輪動,現在光通訊已經被帶起一波補漲行情了。
過去一直會說光通訊的下不如上,就是因為上游真的太缺,美國大廠包含Lumentum、Coherent其實他們都會做下游的東西,但是上游的毛利率最高,他們一定是把資源都丟到最賺錢的地方,下游外溢的訂單才會讓台廠有機會承接。其中最難做的一個元件就是LD雷射的封裝,聯鈞(3450)本業正好就承接了兩大廠的外包轉單,獲利才會扶搖直上。自6月以來聯鈞已經連續三個月營收都創新高,8月營收年增正式突破100%,聯鈞光學次模組COSA產能平台涵蓋EML與高功率CW Laser,門檻很高,因此訂單接不完,從2024開始產能都是翻倍在成長。由於門檻高、加上產能缺稀,聯鈞毛利率上升的速度很快,從原本Q1的24.8%直接跳升到32.4%。聯鈞旗下有兩大子公司,一個是做功率元件封裝的捷敏,作為穩定營收的支撐,但營收比例已經逐漸降低至50%,並非業務不賺錢而是光通訊的產品上升太快。另一個則是做光模組設計的源傑,接到相關訂單後再交給聯鈞代工,做到高度垂直整合,營收佔比30%。成長最快的LD預估下半年產能成長又會翻倍,有望和源傑一同將營收佔比拉到40%,獲利成長就會比現在更可觀。
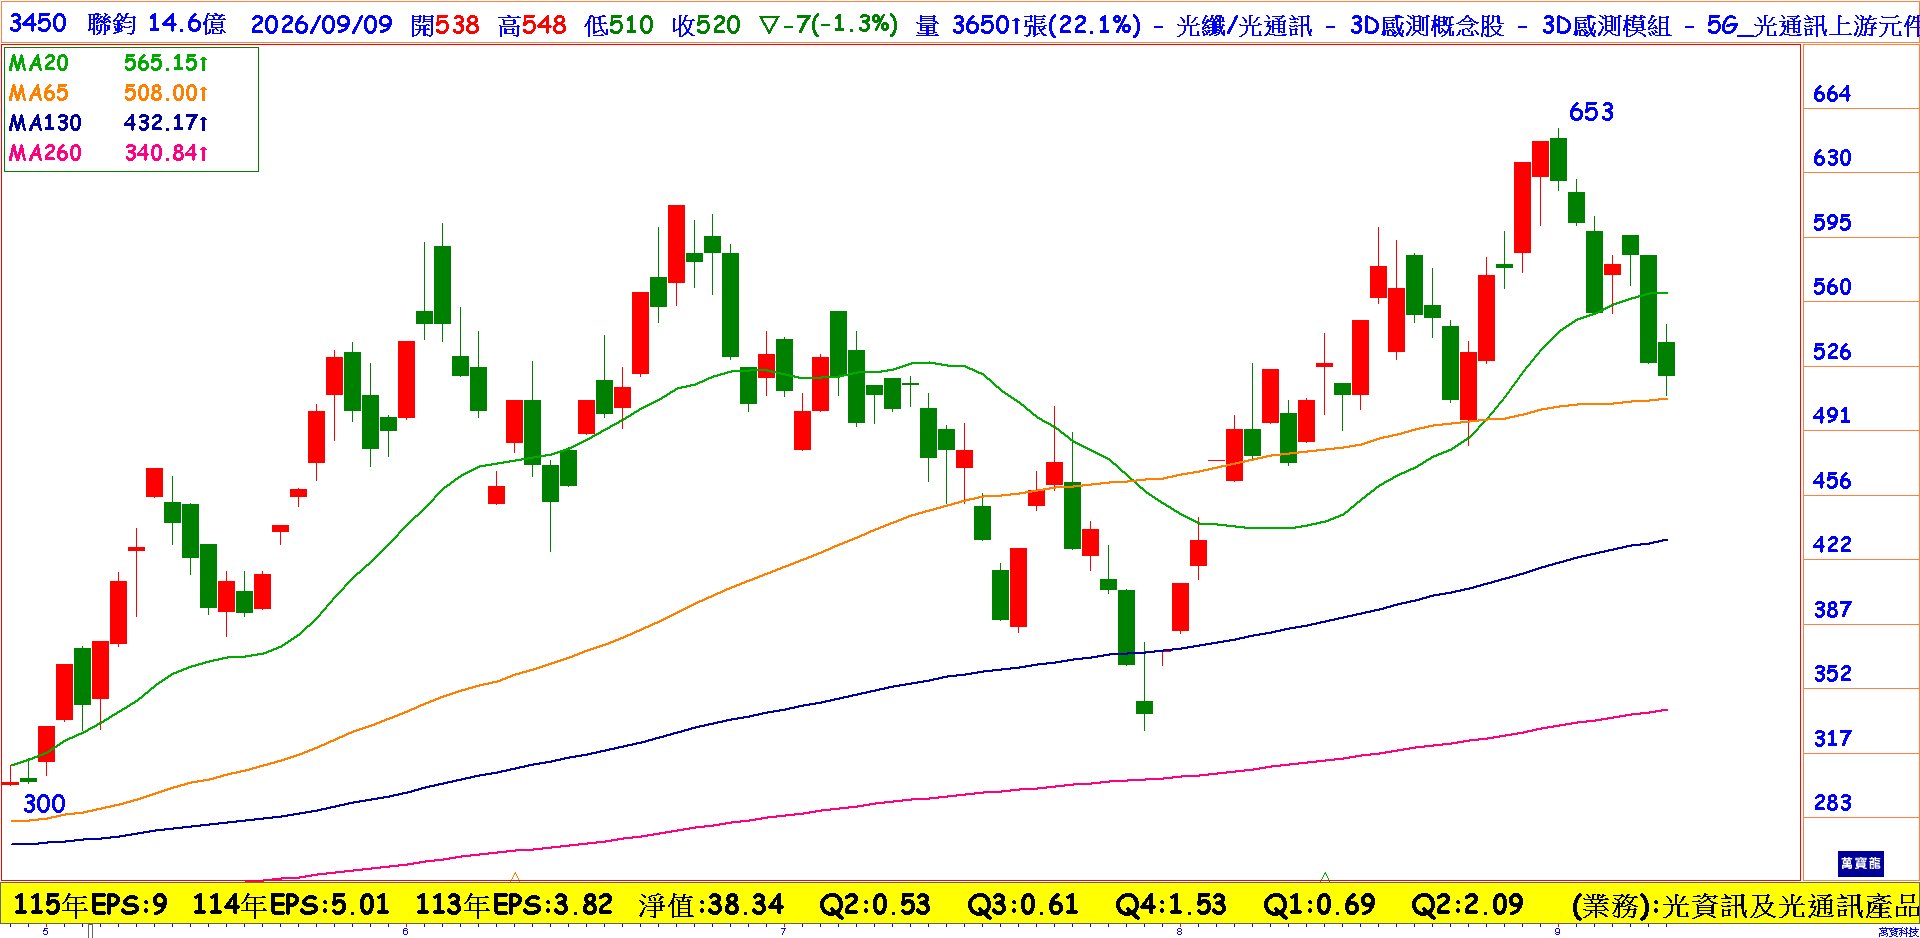
聯鈞股價這週雖然走弱,但可能是不錯的買點,雖然週二跌停,但是可以看到股價已經快要摸到季線了。從七月底低點突破季線之後,聯鈞的支撐一直都是季線,反而在這裡有可能會有反攻的號角,更何況光是7、8月開出的營收,就已經來到上半年加總的一半,加上40幾倍的本益比和光通訊上游相比真的不貴,美股光通訊的漲勢看起來也還在延續,很有可能受惠於這波利率決策前的補漲行情,投資朋友不妨留意。